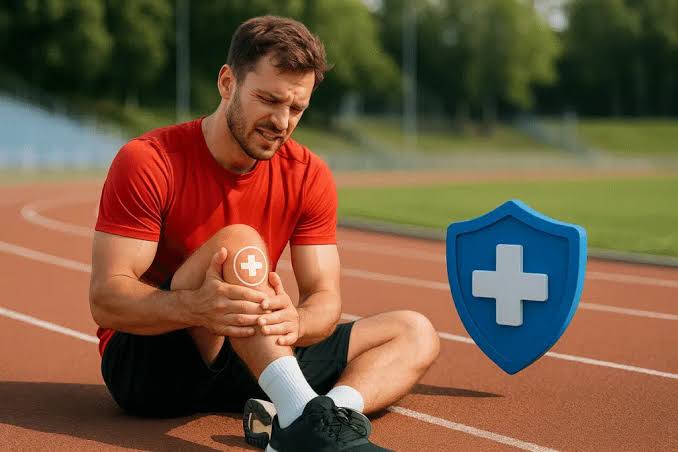
ورزش یکی از بهترین راهها برای حفظ سلامت و افزایش نشاط است، اما هر فعالیت ورزشی با مقداری ریسک همراه است. حتی در ورزشهای معمولی مانند فوتبال، بدنسازی، دوچرخهسواری یا شنا نیز احتمال آسیبدیدگی وجود دارد. شکستگی، پیچخوردگی، آسیب عضلانی و صدمات مفصلی میتوانند علاوه بر محدود کردن فعالیت فرد، هزینههای درمانی ایجاد کنند.
بیمه حوادث ورزشی یکی از راهکارهایی است که میتواند بخشی از پیامدهای مالی چنین اتفاقاتی را کاهش دهد. البته این بیمه برای همه افراد به یک اندازه ضروری نیست و میزان نیاز به آن به نوع ورزش، سطح فعالیت و شرایط بیمهنامه بستگی دارد.
بیمه حوادث ورزشی چیست؟
بیمه حوادث ورزشی برای پوشش برخی خسارتها و پیامدهای مالی ناشی از حادثهای طراحی میشود که هنگام فعالیت ورزشی رخ میدهد. نوع حمایت بیمه به قرارداد بستگی دارد و ممکن است مواردی مانند هزینههای درمانی یا پیامدهای شدیدتر حادثه را شامل شود.
نکته مهم این است که وجود عنوان «بیمه حوادث ورزشی» به معنای پوشش تمام آسیبهای ممکن نیست. هر بیمهنامه محدوده مشخصی دارد و باید شرایط آن پیش از خرید بررسی شود.
چه کسانی بیشتر به این بیمه نیاز دارند؟
میزان نیاز به بیمه حوادث ورزشی ارتباط مستقیمی با میزان مواجهه فرد با خطر دارد. کسی که هفتهای یکبار برای تفریح ورزش میکند، معمولاً ریسک متفاوتی نسبت به فردی دارد که هر روز تمرین حرفهای انجام میدهد.
ورزشکاران حرفهای معمولاً در معرض آسیب بیشتری هستند؛ زیرا تعداد ساعات تمرین، شدت فعالیت و دفعات شرکت در مسابقات آنها بالاتر است. یک آسیبدیدگی برای این افراد ممکن است علاوه بر هزینه درمان، باعث توقف تمرین یا حتی کاهش درآمد شود.
افرادی که ورزشهای برخوردی یا پرتحرک انجام میدهند نیز بهتر است توجه بیشتری به این موضوع داشته باشند. فوتبال، بسکتبال، کشتی و برخی ورزشهای رزمی نمونههایی هستند که احتمال برخورد و آسیب فیزیکی در آنها بیشتر است.
فعالیتهای فضای باز مانند کوهنوردی، دوچرخهسواری و برخی ورزشهای ماجراجویانه نیز شرایط خاص خود را دارند. در این فعالیتها علاوه بر نوع ورزش، محیط، مسیر و فاصله از مراکز درمانی نیز میتواند بر شدت پیامد حادثه تأثیر بگذارد.
ورزشکار آماتور هم به بیمه نیاز دارد؟
آماتور بودن به معنی مصون بودن از حادثه نیست. فردی که برای سرگرمی به باشگاه میرود یا آخر هفته فوتبال بازی میکند نیز ممکن است دچار آسیب شود.
برای تصمیمگیری بهتر باید هزینه احتمالی یک حادثه را در کنار توان مالی خود قرار دهید. اگر پرداخت هزینه درمان یک آسیب ناگهانی میتواند فشار مالی زیادی ایجاد کند، داشتن پوشش مناسب میتواند منطقی باشد.
در مقابل، ممکن است فردی با فعالیت محدود و توانایی مالی مناسب، نیاز کمتری به چنین پوششی داشته باشد.
بیمه حوادث ورزشی با بیمه درمان چه تفاوتی دارد؟
این دو پوشش را نباید لزوماً جایگزین یکدیگر دانست.
بیمه درمان برای هزینههای درمانی طبق شرایط خودش طراحی شده است، در حالی که بیمه حوادث ورزشی بر پیامدهای ناشی از حوادث مرتبط با فعالیت ورزشی تمرکز دارد.
ممکن است فردی بیمه درمان داشته باشد اما برخی شرایط حادثه ورزشی در محدوده پوشش آن قرار نگیرد. به همین دلیل، بهتر است پیش از خرید، مشخص شود هر بیمه چه هزینههایی را پوشش میدهد و چه خلأهایی ممکن است باقی بماند.
به استثنائات توجه کنید
یکی از مهمترین بخشهای بیمهنامه، استثنائات آن است. برخی ورزشها یا شرایط خاص فعالیت ممکن است تحت پوشش نباشند.
برای مثال، ممکن است یک بیمهنامه برای فعالیتهای ورزشی معمول مناسب باشد اما ورزشهای پرخطر یا مسابقات حرفهای را با محدودیت بیشتری پوشش دهد.
اگر ورزشکار حرفهای هستید یا در مسابقات شرکت میکنید، باید مطمئن شوید تمرین و مسابقه شما در محدوده قرارداد قرار دارد.
سقف تعهدات و فرانشیز
سقف تعهدات مشخص میکند بیمهگر حداکثر تا چه مبلغی در برابر خسارت مسئولیت دارد. بنابراین انتخاب سقف مناسب اهمیت زیادی دارد.
فرانشیز نیز بخشی از هزینه خسارت است که طبق قرارداد بر عهده بیمهگذار باقی میماند. به همین دلیل هنگام مقایسه بیمهها، تنها به قیمت بیمه توجه نکنید و میزان فرانشیز را نیز در نظر بگیرید.
ممکن است بیمهای ارزانتر باشد، اما در زمان وقوع حادثه سهم بیشتری از هزینه بر عهده فرد قرار گیرد.
قبل از خرید چه چیزی را بررسی کنیم؟
ابتدا نوع و سطح فعالیت ورزشی خود را مشخص کنید. سپس بررسی کنید که بیمهنامه همان فعالیت را پوشش میدهد یا خیر.
بعد از آن، سقف تعهدات، فرانشیز، استثنائات و محدوده زمانی و مکانی بیمه را بررسی کنید. اگر وسیله یا فعالیت ورزشی شما خارج از محیط معمول انجام میشود، این موضوع اهمیت بیشتری پیدا میکند.
همچنین اگر ورزش برای شما جنبه حرفهای و درآمدی دارد، شرایط مربوط به مسابقات و تمرین حرفهای را جداگانه بررسی کنید.
هنگام وقوع حادثه چه کنیم؟
در زمان آسیبدیدگی، رسیدگی پزشکی و حفظ سلامت فرد در اولویت است. پس از آن باید حادثه طبق شرایط بیمهنامه اعلام شود.
مدارک درمانی، فاکتورها، گزارش حادثه و سایر مستندات را نگهداری کنید. اگر حادثه در باشگاه یا مسابقه رخ داده باشد، گزارش مجموعه ورزشی نیز میتواند برای بررسی پرونده اهمیت داشته باشد.
سؤالات متداول
آیا ورزشکار آماتور به بیمه حوادث ورزشی نیاز دارد؟
ضرورت آن به نوع فعالیت، احتمال آسیب و شرایط مالی فرد بستگی دارد. آماتور بودن به معنی حذف کامل ریسک نیست.
آیا ورزشهای پرخطر بیمه میشوند؟
بستگی به بیمهنامه دارد. برخی فعالیتهای پرخطر ممکن است استثنا یا محدودیت داشته باشند.
آیا مسابقات حرفهای تحت پوشش هستند؟
همه بیمهنامهها شرایط یکسانی ندارند. ورزشکار حرفهای باید پیش از خرید، پوشش مسابقات و تمرین را بررسی کند.
آیا بیمه حوادث ورزشی جایگزین بیمه درمان است؟
خیر، این دو پوشش میتوانند اهداف متفاوتی داشته باشند و بهتر است محدوده هرکدام جداگانه بررسی شود.
جمعبندی
بیمه حوادث ورزشی میتواند برای افرادی که بهصورت حرفهای، منظم یا در فعالیتهای پرریسک ورزش میکنند اهمیت بیشتری داشته باشد. با این حال، ورزشکاران آماتور نیز ممکن است با هزینههای ناشی از یک حادثه غیرمنتظره روبهرو شوند.
برای انتخاب پوشش مناسب، ابتدا نوع ورزش و سطح فعالیت خود را مشخص کنید و سپس شرایط بیمه را از نظر سقف تعهدات، فرانشیز، استثنائات و پوشش تمرین و مسابقه بررسی کنید.
در نهایت، هدف بیمه جلوگیری از حادثه نیست؛ بلکه کاهش بخشی از فشار مالی ناشی از آن است. بنابراین بهترین انتخاب، بیمهای است که با میزان ریسک واقعی فعالیت ورزشی و توان مالی فرد تناسب داشته باشد.
برای مطالعه بیشتر، میتوانید مقالات زیر را نیز بررسی کنید:
چگونه بیمه مناسب برای وسایل الکترونیکی و لوازم ارزشمند انتخاب کنیم؟
چگونه چند بیمهنامه مختلف را از نظر پوشش و هزینه مقایسه کنیم؟
در صورت تغییر آدرس یا مشخصات، اطلاعات بیمهنامه چگونه اصلاح میشود؟
بیمه سرقت منزل چه پوششهایی دارد و چه مواردی را شامل نمیشود؟