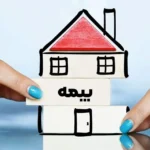
اجاره یک خانه یا ملک فقط به معنی پرداخت اجارهبها و مراقبت از وسایل شخصی نیست. مستأجر ممکن است در مدت سکونت، ناخواسته باعث وارد شدن خسارت به ملک، همسایهها یا افراد دیگر شود. آتشسوزی، آبگرفتگی یا بعضی حوادث داخل ساختمان میتوانند هزینههایی ایجاد کنند که پرداخت آنها برای یک خانواده ساده نباشد.
در چنین شرایطی، بیمه مسئولیت مستأجر میتواند بهعنوان یکی از راهکارهای مدیریت ریسک مطرح شود. البته میزان و نوع پوشش این بیمه به شرایط قرارداد بستگی دارد و هر خسارتی الزاماً تحت پوشش قرار نمیگیرد.
بیمه مسئولیت مستأجر چیست؟
بیمه مسئولیت مستأجر نوعی پوشش بیمهای است که برای جبران برخی خسارتهایی طراحی میشود که ممکن است در نتیجه مسئولیت مستأجر به اشخاص ثالث یا ملک وارد شود.
برای مثال، اگر به دلیل یک اتفاق تحت پوشش، خسارتی به بخشهایی از ساختمان یا واحد همسایه وارد شود، بیمه میتواند طبق شرایط قرارداد بخشی از مسئولیت مالی مستأجر را بر عهده بگیرد.
نکته مهم این است که بیمه مسئولیت به معنی جبران هر نوع خسارت در خانه اجارهای نیست. نوع حادثه، علت خسارت، سقف تعهدات و استثنائات بیمهنامه تعیین میکنند چه مواردی قابل پرداخت هستند.
چه خسارتهایی ممکن است تحت پوشش باشند؟
یکی از مهمترین کاربردهای این نوع بیمه، خسارتهایی است که در اثر حوادث مشخص به ملک یا اشخاص دیگر وارد میشوند.
برای مثال، اگر حادثهای مانند آتشسوزی یا آبگرفتگی باعث آسیب به واحد دیگری شود و مسئولیت آن طبق شرایط بیمهنامه متوجه مستأجر باشد، امکان استفاده از پوشش بیمه وجود دارد.
در برخی قراردادها ممکن است خسارتهای مربوط به اشخاص نیز مورد توجه قرار بگیرد؛ مثلاً اگر فردی در نتیجه حادثهای مرتبط با مسئولیت مستأجر آسیب ببیند.
با این حال، نباید صرفاً بر اساس نام پوشش درباره موارد قابل پرداخت تصمیم گرفت. جزئیات قرارداد اهمیت تعیینکننده دارد.
آیا خسارت به وسایل شخصی مستأجر را هم پوشش میدهد؟
این موضوع با مسئولیت مستأجر تفاوت دارد.
اگر وسایل شخصی مستأجر مانند تلویزیون، لپتاپ یا مبلمان در اثر حادثه آسیب ببینند، لزوماً بیمه مسئولیت مستأجر خسارت آنها را پرداخت نمیکند.
بیمه مسئولیت بیشتر درباره مسئولیت فرد در برابر دیگران است. برای محافظت از اموال شخصی، باید نوع پوشش مناسب اموال و محتویات محل سکونت بررسی شود.
این تفاوت اهمیت زیادی دارد؛ زیرا ممکن است فرد تصور کند با خرید یک بیمه مسئولیت، تمام داراییهای داخل خانه نیز بیمه شدهاند.
آیا خسارت به خود ملک اجارهای پوشش داده میشود؟
این مسئله کاملاً به نوع بیمهنامه و شرایط آن بستگی دارد.
در برخی پوششها ممکن است خسارتهایی که مستأجر در قبال مالک مسئول آنهاست، تحت شرایط مشخصی قابل بررسی باشند. اما نمیتوان فرض کرد هر آسیبی که به ملک اجارهای وارد شود، خودکار تحت پوشش قرار میگیرد.
برای مثال، خسارتی که در نتیجه فرسودگی طبیعی یا استفاده نادرست ایجاد شده ممکن است شرایط متفاوتی نسبت به خسارتی داشته باشد که در اثر یک حادثه ناگهانی رخ داده است.
بنابراین مستأجر باید قبل از خرید، دقیقاً بررسی کند مسئولیت او در برابر مالک تا چه محدودهای پوشش داده میشود.
تفاوت مسئولیت مستأجر با خسارت ناشی از استهلاک
هر آسیبی الزاماً یک «حادثه» محسوب نمیشود.
مثلاً خراب شدن تدریجی یک شیر آب، فرسوده شدن رنگ دیوار یا کهنه شدن تجهیزات خانه ممکن است ناشی از استفاده عادی و گذشت زمان باشد.
در مقابل، ترکیدن ناگهانی یک لوله و ایجاد آبگرفتگی میتواند ماهیت متفاوتی داشته باشد.
تشخیص اینکه یک خسارت ناشی از حادثه، استهلاک یا استفاده نادرست بوده است، میتواند روی امکان دریافت خسارت اثر بگذارد.
به همین دلیل شرایط بیمهنامه باید در کنار مفاد قرارداد اجاره بررسی شود.
اگر از خانه اجارهای آتشسوزی شود چه؟
آتشسوزی یکی از حوادثی است که میتواند خسارت بسیار زیادی ایجاد کند.
اگر آتشسوزی به واحدهای دیگر یا قسمتهای مشترک ساختمان سرایت کند، ممکن است مسئولیت مالی قابلتوجهی ایجاد شود.
در چنین شرایطی، اگر حادثه و مسئولیت فرد مطابق شرایط بیمهنامه تحت پوشش باشد، بیمه میتواند تا سقف تعیینشده در قرارداد در جبران خسارت نقش داشته باشد.
اما اگر علت حادثه در بخش استثنائات بیمهنامه قرار داشته باشد، ممکن است تعهدی برای پرداخت وجود نداشته باشد.
آبگرفتگی چه خسارتهایی ایجاد میکند؟
نشتی یا ترکیدگی لوله میتواند علاوه بر آسیب به خانه، به سقف، دیوار یا وسایل واحد پایین نیز خسارت وارد کند.
یکی از مشکلات رایج در ساختمانهای چندواحدی این است که منشأ حادثه در یک واحد قرار دارد اما خسارت به واحد دیگری منتقل میشود.
در این شرایط، مشخص شدن علت حادثه و مسئولیت فرد اهمیت زیادی دارد.
اگر پوشش بیمه شامل چنین حادثهای باشد و شرایط قرارداد رعایت شده باشد، بیمه میتواند بخشی از هزینه مسئولیت را تا سقف تعیینشده پوشش دهد.
آیا بیمه مسئولیت مستأجر برای همه خانهها ضروری است؟
برای همه افراد نمیتوان یک پاسخ ثابت ارائه کرد.
میزان ریسک به شرایط ساختمان، وضعیت تأسیسات، طبقه محل سکونت، ارزش ملکهای اطراف و شرایط زندگی مستأجر بستگی دارد.
مثلاً فردی که در یک ساختمان قدیمی با تأسیسات فرسوده زندگی میکند ممکن است با ریسک متفاوتی نسبت به فردی که در یک ساختمان نوساز سکونت دارد مواجه باشد.
همچنین اگر فرد توانایی مالی محدودی برای جبران یک خسارت سنگین داشته باشد، مدیریت این ریسک اهمیت بیشتری پیدا میکند.
سقف تعهدات چقدر اهمیت دارد؟
ممکن است فرد بیمه مسئولیت داشته باشد، اما سقف تعهدات آن برای یک خسارت بزرگ کافی نباشد.
فرض کنید خسارت واردشده به ساختمان یا اموال دیگران بسیار بیشتر از سقف تعهد بیمهنامه باشد. در این صورت، بخشی از مبلغ باقیمانده ممکن است همچنان بر عهده مستأجر باشد.
بنابراین هنگام انتخاب بیمه، باید میزان خسارت احتمالی را در نظر گرفت و پوشش را صرفاً بر اساس پایین بودن حق بیمه انتخاب نکرد.
استثنائات بیمه را بخوانید
استثنائات مشخص میکنند چه شرایطی از پوشش بیمه خارج هستند.
این بخش میتواند شامل مواردی باشد که به نحوه استفاده از ملک، نوع حادثه یا شرایط خاص وقوع خسارت مربوط میشوند.
برای مستأجر، توجه به این بخش اهمیت زیادی دارد؛ زیرا برخی اتفاقات ممکن است از نظر او حادثه محسوب شوند اما طبق قرارداد، شرایط لازم برای دریافت خسارت را نداشته باشند.
اگر عبارتی در بیمهنامه نامفهوم است، بهتر است پیش از خرید درباره همان بند توضیح دریافت شود.
قرارداد اجاره چه ارتباطی با بیمه دارد؟
بیمه و قرارداد اجاره دو موضوع جدا هستند، اما در زمان وقوع خسارت میتوانند به یکدیگر مرتبط شوند.
قرارداد اجاره مشخص میکند مسئولیت برخی تعمیرات و خسارتها بر عهده مالک است یا مستأجر.
از طرف دیگر، بیمه مشخص میکند در صورت وجود مسئولیت برای مستأجر، شرکت بیمه تحت چه شرایطی خسارت را پرداخت میکند.
بنابراین قبل از خرید بیمه بهتر است مفاد قرارداد اجاره نیز مطالعه شود تا مشخص باشد فرد دقیقاً چه مسئولیتهایی بر عهده دارد.
اگر خسارت اتفاق افتاد چه کار کنیم؟
اولین اقدام، جلوگیری از گسترش خسارت و رسیدگی به شرایط اضطراری است.
پس از آن باید حادثه طبق دستورالعمل بیمهنامه در زمان مقرر اعلام شود. تهیه عکس و فیلم از محل، نگهداری مدارک و ثبت جزئیات حادثه نیز میتواند برای بررسی خسارت مفید باشد.
اگر خسارت به واحد دیگری وارد شده باشد، بهتر است موضوع بدون تأخیر به مالک، مدیر ساختمان یا فرد آسیبدیده نیز اطلاع داده شود.
از انجام تعمیرات گسترده پیش از ثبت و بررسی خسارت نیز باید طبق شرایط بیمهنامه خودداری کرد، مگر در مواردی که برای جلوگیری از آسیب بیشتر ضروری باشد.
سؤالات متداول
بیمه مسئولیت مستأجر چیست؟
نوعی پوشش بیمهای برای جبران برخی خسارتهایی است که در نتیجه مسئولیت مستأجر و طبق شرایط قرارداد به اشخاص یا اموال دیگر وارد میشود.
آیا بیمه مسئولیت مستأجر وسایل شخصی را پوشش میدهد؟
معمولاً مسئولیت در برابر دیگران با بیمه کردن اموال شخصی متفاوت است و برای وسایل شخصی باید پوشش مناسب آن داراییها بررسی شود.
آیا خسارت به خانه اجارهای تحت پوشش قرار میگیرد؟
بستگی به نوع بیمهنامه دارد. باید بررسی شود مسئولیت مستأجر در برابر مالک دقیقاً در چه شرایطی تحت پوشش قرار گرفته است.
آیا آبگرفتگی میتواند تحت پوشش باشد؟
ممکن است، اما به علت حادثه، شرایط بیمهنامه و وجود پوشش مربوط بستگی دارد.
سقف تعهدات چه اهمیتی دارد؟
سقف تعهدات حداکثر میزان مسئولیتی را که بیمهگر طبق قرارداد میپذیرد مشخص میکند. خسارت بیشتر از این مبلغ ممکن است نیازمند پرداخت از منابع شخصی باشد.
آیا مستأجر خانه حتماً باید بیمه مسئولیت داشته باشد؟
ضرورت آن به میزان ریسک و شرایط مالی فرد بستگی دارد. بهتر است مستأجر ابتدا مسئولیتهای خود و خسارتهای احتمالی را بررسی کند.
جمعبندی
بیمه مسئولیت مستأجر برای مدیریت ریسکهایی مطرح میشود که ممکن است در مدت اجاره و در نتیجه مسئولیت مستأجر ایجاد شوند. آتشسوزی، آبگرفتگی و برخی حوادث دیگر میتوانند علاوه بر واحد محل سکونت، به اموال یا افراد دیگر نیز آسیب وارد کنند.
نکته مهم این است که این بیمه را نباید با بیمه اموال شخصی یا هر نوع پوشش مربوط به ساختمان یکسان دانست. هر بیمهنامه محدوده مشخصی دارد و نوع حادثه، سقف تعهدات، فرانشیز و استثنائات روی امکان دریافت خسارت اثر میگذارند.
همچنین قرارداد اجاره اهمیت زیادی دارد. ابتدا باید مشخص شود در برابر چه خسارتهایی از نظر قراردادی مسئول هستید و سپس بررسی کنید بیمهنامه همان مسئولیتها را پوشش میدهد یا خیر.
در نهایت، انتخاب بیمه مناسب زمانی معنا پیدا میکند که با ریسک واقعی محل سکونت و توان مالی فرد هماهنگ باشد. خواندن دقیق شرایط بیمهنامه قبل از خرید، بهترین راه برای جلوگیری از برداشت اشتباه درباره میزان پوشش است.
برای مطالعه بیشتر، میتوانید مقالات زیر را نیز بررسی کنید:
چگونه سقف تعهدات بیمه را بر اساس نیاز واقعی انتخاب کنیم؟