

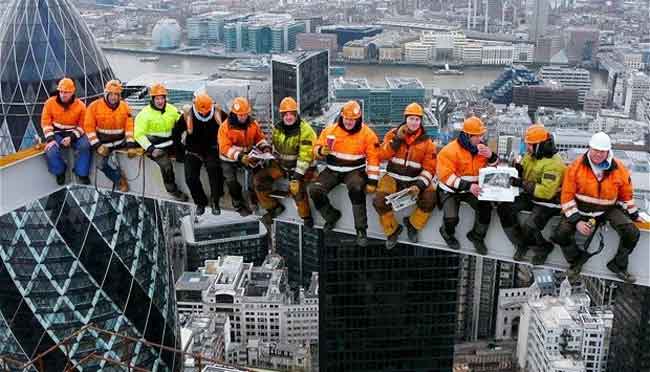
بیمه عمر برای بسیاری از افراد راهی برای ایجاد پشتوانه مالی برای خانواده و تأمین آینده است. اما اگر فردی در محیطی پرخطر کار کند، ممکن است هنگام خرید بیمه عمر با شرایط متفاوتی نسبت به افراد دارای مشاغل کمخطر روبهرو شود.
بیمه عمر برای افراد دارای شغل پرخطر معمولاً با ارزیابی دقیقتر ریسک همراه است. نوع فعالیت، محل کار، میزان مواجهه با خطر، تجهیزات مورد استفاده و حتی برخی فعالیتهای جانبی میتوانند در ارزیابی بیمهگر تأثیر داشته باشند.

چه شغلهایی ممکن است پرخطر محسوب شوند؟
مفهوم شغل پرخطر برای همه شرکتهای بیمه یکسان نیست. معمولاً فعالیتهایی که احتمال حادثه شدید یا مواجهه مداوم با خطرهای فیزیکی دارند، نیازمند بررسی بیشتری هستند.
برای مثال میتوان به برخی فعالیتهای ساختمانی در ارتفاع، معدن، کار با مواد یا تجهیزات خطرناک، برخی فعالیتهای صنعتی، خلبانی یا مشاغل مرتبط با عملیات امدادی و نظامی اشاره کرد. حتی در یک عنوان شغلی مشخص، نوع دقیق فعالیت و شرایط انجام کار میتواند میزان ریسک را تغییر دهد.
بنابراین صرف عنوان شغلی برای تعیین وضعیت بیمه کافی نیست و جزئیات فعالیت اهمیت زیادی دارد.
آیا افراد دارای شغل پرخطر میتوانند بیمه عمر بخرند؟
پرخطر بودن شغل بهمعنای رد قطعی درخواست بیمه عمر نیست. بیمهگر معمولاً مجموعهای از عوامل را بررسی میکند و براساس میزان ریسک درباره پذیرش و شرایط بیمه تصمیم میگیرد.
در فرایند ارزیابی ریسک، اطلاعاتی مانند شغل، شرایط محیط کار، سوابق سلامت و سایر عوامل مرتبط میتوانند مورد توجه قرار بگیرند. هدف این ارزیابی، تعیین میزان ریسکی است که شرکت بیمه در مقابل آن قرار میگیرد.
تفاوت حق بیمه برای مشاغل پرخطر چیست؟
یکی از تفاوتهای احتمالی میتواند مربوط به هزینه بیمه عمر باشد. وقتی فعالیت فرد ریسک بالاتری داشته باشد، شرکت بیمه ممکن است براساس ضوابط خود شرایط مالی متفاوتی برای قرارداد تعیین کند.
این موضوع میتواند به شکل حقبیمه بیشتر، شرایط خاص برای برخی پوششها یا محدودیتهایی در بعضی مزایا ظاهر شود. البته نمیتوان گفت همه افراد دارای شغل پرخطر حتماً حقبیمه بیشتری پرداخت میکنند؛ تصمیم نهایی به ارزیابی ریسک و شرایط شرکت بیمه بستگی دارد.
آیا پوشش بیمه عمر برای شغلهای پرخطر محدود میشود؟
این موضوع کاملاً به متن بیمهنامه و شرایط شرکت بیمه بستگی دارد. در بعضی محصولات ممکن است برای برخی فعالیتهای خاص، استثنا یا شرایط ویژهای در نظر گرفته شود.
به همین دلیل، هنگام خرید بیمه عمر نباید فقط به مبلغ حقبیمه توجه کرد. باید مشخص شود که فوت ناشی از حادثه در محیط کار، فعالیت در ارتفاع، کار با تجهیزات خاص یا سایر ریسکهای مرتبط با شغل در چه شرایطی تحت پوشش قرار میگیرند.
بهتر است این موارد پیش از امضای قرارداد بهصورت شفاف از بیمهگر پرسیده شوند.
هنگام خرید بیمه عمر چه اطلاعاتی را باید اعلام کرد؟
اعلام دقیق اطلاعات شغلی اهمیت زیادی دارد. بیمهگر براساس اطلاعات ارائهشده، ریسک بیمهشده را ارزیابی میکند و شرایط قرارداد را مشخص میکند.
اگر فرد چند فعالیت شغلی دارد، بهتر است فقط عنوان شغلی اصلی را بیان نکند و فعالیتهایی را که ممکن است از نظر بیمهگر پرریسک باشند نیز مطرح کند.
این موضوع بهخصوص زمانی اهمیت دارد که نوع کار شامل ارتفاع، ماشینآلات سنگین، مواد خطرناک، سفرهای کاری یا محیطهای پرریسک باشد.
اگر شغل فرد بعداً تغییر کند چه؟
اگر فرد پس از خرید بیمه عمر شغل خود را تغییر دهد، باید بررسی کند که آیا قرارداد او را ملزم به اعلام تغییر شغل میکند یا خیر. این موضوع در همه بیمهنامهها یکسان نیست و باید از شرایط همان قرارداد مشخص شود.
در برخی بیمهنامهها ممکن است تغییر شغل تأثیر خاصی نداشته باشد، اما بعضی قراردادها یا پوششهای خاص میتوانند شرایط متفاوتی داشته باشند. بنابراین بهتر است بیمهگذار در صورت تغییر اساسی در نوع فعالیت، موضوع را از شرکت بیمه استعلام کند.
قبل از خرید بیمه عمر برای شغل پرخطر چه چیزهایی را مقایسه کنیم؟
اگر شغل شما پرخطر است، علاوه بر قیمت، این موارد را بررسی کنید:
- پوشش فوت عادی و فوت ناشی از حادثه
- استثنائات مرتبط با شغل
- شرایط فعالیت در ارتفاع یا محیطهای خاص
- سقف تعهدات
- مبلغ حقبیمه
- شرایط افزایش یا تغییر پوششها
- نحوه اعلام تغییر شغل
- شرایط پرداخت سرمایه به ذینفع
مقایسه این موارد کمک میکند فقط براساس ارزانترین حقبیمه تصمیم نگیرید و بدانید در زمان وقوع حادثه، قرارداد دقیقاً چه تعهداتی دارد.
سوالات متداول
آیا شغل پرخطر مانع خرید بیمه عمر میشود؟
نه لزوماً. شرکت بیمه ابتدا ریسک فعالیت را بررسی میکند و براساس شرایط خود درباره پذیرش و مفاد قرارداد تصمیم میگیرد.
آیا بیمه عمر افراد دارای شغل پرخطر گرانتر است؟
ممکن است حقبیمه یا شرایط قرارداد متفاوت باشد، اما این موضوع برای همه مشاغل و همه بیمهنامهها یکسان نیست.
آیا کار در ارتفاع روی بیمه عمر تأثیر دارد؟
ممکن است داشته باشد، زیرا ارتفاع یکی از عوامل مهم در ارزیابی ریسک برخی مشاغل محسوب میشود. شرایط دقیق باید از بیمهنامه مشخص شود.
آیا باید شغل واقعی را هنگام خرید بیمه عمر اعلام کرد؟
بله، ارائه اطلاعات صحیح درباره فعالیت شغلی برای ارزیابی درست ریسک اهمیت دارد.

جمعبندی
بیمه عمر برای افراد دارای شغل پرخطر معمولاً با توجه بیشتری به جزئیات فعالیت شغلی همراه است. پرخطر بودن یک شغل الزاماً به معنی محرومیت از بیمه عمر نیست، اما ممکن است روی ارزیابی ریسک، حقبیمه، پوششها یا برخی شرایط قرارداد اثر بگذارد.
اگر درباره انتخاب بیمه عمر مناسب برای شغل خود، پوششهای قابل دریافت یا شرایط قرارداد ابهام دارید، میتوانید با مشاوران حرفهای ما در پلتفرم مشاوره جامع و آنلاین الوکمک مشورت کنید.
به نظر شما هنگام خرید بیمه عمر برای یک شغل پرخطر، مهمترین موضوع چیست: قیمت بیمه، میزان پوشش یا استثنائات قرارداد؟









