

وقتی قصد خرید یا تمدید بیمه را داریم، معمولاً بیشتر به مبلغ حق بیمه و سقف تعهدات توجه میکنیم؛ اما یک عامل مهم دیگر هم وجود دارد که میتواند روی مبلغی که هنگام خسارت از جیب پرداخت میکنیم تأثیر بگذارد: فرانشیز بیمه.
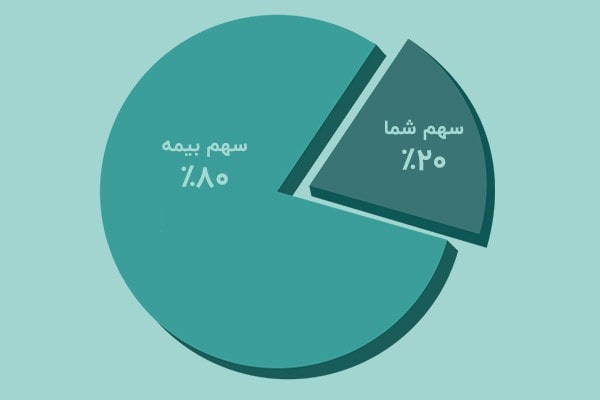
فرانشیز در واقع بخشی از هزینه خسارت است که طبق شرایط بیمهنامه بر عهده بیمهگذار قرار میگیرد. بنابراین ممکن است دو بیمهنامه با پوششهای مشابه، به دلیل تفاوت در فرانشیز، قیمت و میزان پرداخت خسارت متفاوتی داشته باشند.
اما آیا همیشه بهتر است بیمهای با فرانشیز کمتر انتخاب کنیم؟ نه لزوماً. در بعضی شرایط، پرداخت حق بیمه بیشتر برای کاهش فرانشیز تصمیم منطقیتری است و در بعضی شرایط، انتخاب فرانشیز بالاتر میتواند هزینههای کلی شما را کاهش دهد.

فرانشیز بیمه چیست؟
فرانشیز به زبان ساده، بخشی از خسارت است که بیمه آن را پرداخت نمیکند و بر عهده بیمهگذار است.
برای مثال، فرض کنید هزینه یک خسارت ۱۰ میلیون تومان باشد و فرانشیز بیمه ۲۰ درصد تعیین شده باشد. در این حالت، در صورت مشمول بودن خسارت، ۲ میلیون تومان بر عهده شما و ۸ میلیون تومان بر عهده بیمهگر خواهد بود.
البته فرانشیز همیشه به شکل درصدی نیست. بسته به نوع بیمه و شرایط قرارداد، ممکن است به صورت مبلغ ثابت یا درصدی از خسارت، هزینه یا سرمایه بیمهشده تعیین شود.
بنابراین هنگام مقایسه بیمهنامهها نباید فقط بپرسید «حق بیمه چقدر است؟» بلکه باید مشخص کنید فرانشیز چقدر است و دقیقاً چگونه محاسبه میشود؟
چرا بیمه با فرانشیز کمتر گرانتر است؟
منطق آن نسبتاً ساده است. وقتی فرانشیز کمتر باشد، در زمان وقوع خسارت، سهم بیشتری از هزینه بر عهده شرکت بیمه قرار میگیرد. در نتیجه معمولاً حق بیمه چنین پوششی نیز بیشتر خواهد بود.
برای مثال، ممکن است یک بیمهنامه با فرانشیز ۲۰ درصد ارزانتر از بیمهنامهای با فرانشیز ۱۰ درصد باشد.
در ظاهر، گزینه اول هزینه اولیه کمتری دارد؛ اما اگر خسارت سنگینی اتفاق بیفتد، بیمهگذار باید سهم بیشتری از خسارت را شخصاً پرداخت کند.
پس مقایسه درست باید بین هزینه خرید بیمه و هزینه احتمالی هنگام خسارت انجام شود.
چه زمانی فرانشیز کمتر انتخاب بهتری است؟
فرانشیز بیمه کمتر معمولاً زمانی ارزش بیشتری دارد که احتمال استفاده از بیمه یا اندازه خسارت احتمالی بالا باشد.
زمانی که احتمال خسارت زیاد است
اگر نوع فعالیت، وسیله نقلیه، ملک یا شرایط استفاده از بیمه باعث میشود احتمال خسارت بیشتر باشد، کاهش فرانشیز میتواند منطقی باشد.
برای مثال، فردی که استفاده روزانه و سنگینی از خودروی خود دارد، ممکن است بیشتر از فردی که خودرو را به ندرت استفاده میکند با احتمال خسارت مواجه باشد.
در چنین شرایطی، پرداخت حق بیمه بیشتر برای کاهش سهم پرداختی در زمان خسارت میتواند قابل توجیه باشد.
زمانی که توان پرداخت خسارت از جیب پایین است
یکی از مهمترین معیارها، وضعیت مالی بیمهگذار است.
فرض کنید دو گزینه دارید:
- بیمه ارزانتر با فرانشیز بالا
- بیمه گرانتر با فرانشیز پایین
اگر در صورت وقوع یک خسارت جدی، پرداخت سهم فرانشیز برای شما دشوار باشد، گزینه دوم میتواند انتخاب امنتری باشد؛ حتی اگر حق بیمه بیشتری داشته باشد.
در واقع، گاهی پرداخت مبلغ بیشتر در زمان خرید بیمه، فشار مالی احتمالی آینده را کاهش میدهد.
زمانی که خسارت احتمالی میتواند سنگین باشد
در خسارتهای بزرگ، تفاوت چند درصدی فرانشیز ممکن است به مبلغ قابل توجهی تبدیل شود.
برای مثال، اگر خسارت ۱۰۰ میلیون تومان باشد، تفاوت بین فرانشیز ۱۰ و ۲۰ درصد به ۱۰ میلیون تومان میرسد. بنابراین هرچه خسارت احتمالی بزرگتر باشد، اهمیت فرانشیز نیز بیشتر میشود.
چه زمانی فرانشیز بالاتر میتواند منطقی باشد؟
فرانشیز پایین همیشه بهترین انتخاب نیست. اگر احتمال خسارت کم باشد و بتوانید در صورت وقوع خسارت سهم خود را پرداخت کنید، فرانشیز بالاتر ممکن است از نظر اقتصادی منطقیتر باشد.
این شرایط معمولاً زمانی مطرح است که:
- استفاده از موضوع بیمه کم باشد.
- احتمال وقوع خسارت پایین باشد.
- توانایی پرداخت سهم فرانشیز را داشته باشید.
- اختلاف حق بیمه بین دو گزینه قابل توجه باشد.
- پوششهای بیمهای موردنیاز شما محدود باشد.
در چنین شرایطی، ممکن است پرداخت حق بیمه بیشتر برای کاهش فرانشیز، صرفه اقتصادی چندانی نداشته باشد.
چطور بفهمیم حق بیمه بیشتر ارزش فرانشیز کمتر را دارد؟
برای تصمیمگیری میتوانید اختلاف هزینه دو بیمهنامه را با اختلاف سهمی که در زمان خسارت پرداخت میکنید مقایسه کنید.
مثلاً فرض کنید:
گزینه اول:
حق بیمه سالانه: ۸ میلیون تومان
فرانشیز: ۲۰ درصد
گزینه دوم:
حق بیمه سالانه: ۱۰ میلیون تومان
فرانشیز: ۱۰ درصد
در این مثال، برای گزینه دوم سالانه ۲ میلیون تومان بیشتر پرداخت میکنید؛ اما در صورت خسارت، سهم فرانشیز شما کمتر خواهد بود.
حالا باید ببینید احتمال وقوع خسارت و مبلغ احتمالی آن چقدر است. اگر خسارت مورد انتظار بسیار پایین باشد، شاید پرداخت ۲ میلیون تومان بیشتر توجیه نداشته باشد. اما اگر احتمال خسارت جدی باشد، کاهش فرانشیز میتواند ارزش این هزینه اضافی را داشته باشد.
بنابراین یک سؤال مهم این است:
برای کاهش فرانشیز، چقدر هزینه اضافه میپردازم و در مقابل، در زمان خسارت چقدر از پرداخت من کم میشود؟
فقط درصد فرانشیز را مقایسه نکنید
گاهی دو بیمهنامه درصد فرانشیز یکسانی دارند، اما شرایط اجرای آنها متفاوت است.
هنگام بررسی بیمهنامه بهتر است موارد زیر را نیز بررسی کنید:
- فرانشیز برای هر نوع خسارت چقدر است؟
- آیا برای خسارتهای مختلف درصد متفاوتی تعیین شده؟
- فرانشیز از چه مبلغی محاسبه میشود؟
- آیا سقف یا مبلغ ثابتی برای آن وجود دارد؟
- آیا برخی پوششها فرانشیز جداگانه دارند؟
- شرایط بیمهنامه برای خسارتهای تکراری چگونه است؟
- آیا کاهش فرانشیز با پرداخت حق بیمه بیشتر امکانپذیر است؟
این جزئیات میتوانند باعث شوند دو بیمهنامهای که روی کاغذ مشابه به نظر میرسند، در عمل تفاوت قابل توجهی داشته باشند.
یک اشتباه رایج؛ انتخاب بیمه فقط بر اساس قیمت
یکی از رایجترین اشتباهها این است که بیمهنامهای را انتخاب کنیم که کمترین حق بیمه را دارد.
حق بیمه پایین به خودی خود نشانه بهتر بودن یک بیمهنامه نیست. ممکن است بخشی از تفاوت قیمت به دلیل فرانشیز بالاتر، پوشش محدودتر یا شرایط متفاوت پرداخت خسارت باشد.
از طرف دیگر، گرانترین بیمهنامه هم الزاماً بهترین گزینه نیست.
انتخاب مناسب زمانی اتفاق میافتد که قیمت، پوشش، فرانشیز، سقف تعهدات و شرایط استفاده از بیمه در کنار یکدیگر بررسی شوند.
یک روش ساده برای تصمیمگیری
اگر بین فرانشیز بالا و پایین مردد هستید، این چهار سؤال را از خودتان بپرسید:
۱. احتمال خسارت چقدر است؟
هرچه احتمال استفاده از بیمه بیشتر باشد، فرانشیز پایینتر اهمیت بیشتری پیدا میکند.
۲. خسارت احتمالی چقدر میتواند باشد؟
در خسارتهای سنگین، حتی چند درصد تفاوت فرانشیز میتواند مبلغ زیادی ایجاد کند.
۳. پرداخت فرانشیز برای من آسان است؟
اگر پاسخ منفی است، پرداخت حق بیمه بیشتر برای کاهش فرانشیز ممکن است منطقیتر باشد.
۴. اختلاف حق بیمه چقدر است؟
اگر برای کاهش جزئی فرانشیز باید مبلغ بسیار زیادی اضافه پرداخت کنید، باید بررسی کنید که این هزینه واقعاً ارزشش را دارد یا خیر.
فرانشیز در انواع بیمه یکسان نیست
مفهوم فرانشیز در بیمههای مختلف وجود دارد، اما نحوه محاسبه و شرایط آن میتواند متفاوت باشد.
در بیمههای درمانی ممکن است بخشی از هزینه خدمات درمانی بر عهده بیمهشده باشد. در بیمه خودرو نیز ممکن است برای بعضی خسارتها درصد مشخصی به عنوان فرانشیز تعیین شود.
به همین دلیل، نمیتوان یک نسخه واحد برای همه بیمهها ارائه کرد. تصمیم درست باید براساس نوع بیمه، شرایط بیمهنامه، میزان ریسک و توان مالی فرد گرفته شود.
سوالات متداول
آیا فرانشیز کمتر همیشه بهتر است؟
خیر. فرانشیز کمتر معمولاً سهم پرداختی شما هنگام خسارت را کاهش میدهد، اما ممکن است حق بیمه بیشتری داشته باشد. انتخاب مناسب به میزان ریسک و شرایط مالی شما بستگی دارد.
آیا فرانشیز بالا باعث ارزانتر شدن بیمه میشود؟
در بسیاری از بیمهها، افزایش فرانشیز میتواند با کاهش حق بیمه همراه باشد، اما مقدار این کاهش به نوع بیمه و شرایط قرارداد بستگی دارد.
فرانشیز بر چه اساسی محاسبه میشود؟
بسته به بیمهنامه ممکن است به صورت درصدی از خسارت، مبلغ ثابت یا طبق شرایط خاص قرارداد تعیین شود.
برای انتخاب بیمه فقط باید به فرانشیز توجه کرد؟
خیر. سقف تعهدات، نوع پوششها، استثنائات، شرایط پرداخت خسارت، حق بیمه و فرانشیز همگی باید در کنار هم بررسی شوند.

در آخر…
فرانشیز بیمه در واقع بخشی از هزینهای است که هنگام وقوع خسارت ممکن است خودتان پرداخت کنید. به همین دلیل، انتخاب فرانشیز مناسب فقط یک تصمیم درباره قیمت بیمه نیست؛ بلکه تصمیمی درباره میزان ریسک مالی شما در آینده است.
اگر احتمال خسارت بالا باشد، توان پرداخت خسارت از جیب را نداشته باشید یا خسارت احتمالی سنگین باشد، پرداخت حق بیمه بیشتر برای داشتن فرانشیز کمتر میتواند انتخاب منطقیتری باشد. در مقابل، اگر احتمال خسارت پایین باشد و بتوانید سهم خود را در زمان خسارت پرداخت کنید، فرانشیز بالاتر ممکن است هزینه کلی بیمه را کاهش دهد.
برای اینکه بین گزینههای مختلف بیمه انتخاب دقیقتری داشته باشید، میتوانید از مشاوران حرفهای ما در پلتفرم مشاوره جامع و آنلاین الوکمک کمک بگیرید و شرایط بیمه موردنیاز خود را با توجه به بودجه و میزان ریسک بررسی کنید.
به نظر شما در خرید بیمه، پرداخت حق بیمه بیشتر برای فرانشیز کمتر ارزش دارد یا ترجیح میدهید حق بیمه کمتری بپردازید و سهم بیشتری از خسارت را خودتان تقبل کنید؟
برای کسب اطلاعات بیشتر در این زمینه، میتوانید مقالات زیر را مطالعه کنید:
هنگام مقایسه دو بیمهنامه فقط قیمت را بررسی کنیم؟ معیارهای مهمتر کداماند؟
بیمه گروهی بهتر است یا بیمه انفرادی؟ تفاوتها برای افراد و کسبوکارها
چگونه سقف تعهدات بیمه را متناسب با ریسک واقعی خود انتخاب کنیم؟
فرانشیز بیمه چیست و چه زمانی پرداخت حق بیمه بیشتر با فرانشیز کمتر منطقی است؟
چگونه بیمه مناسب برای یک خانواده با چند نیاز متفاوت را انتخاب کنیم؟









