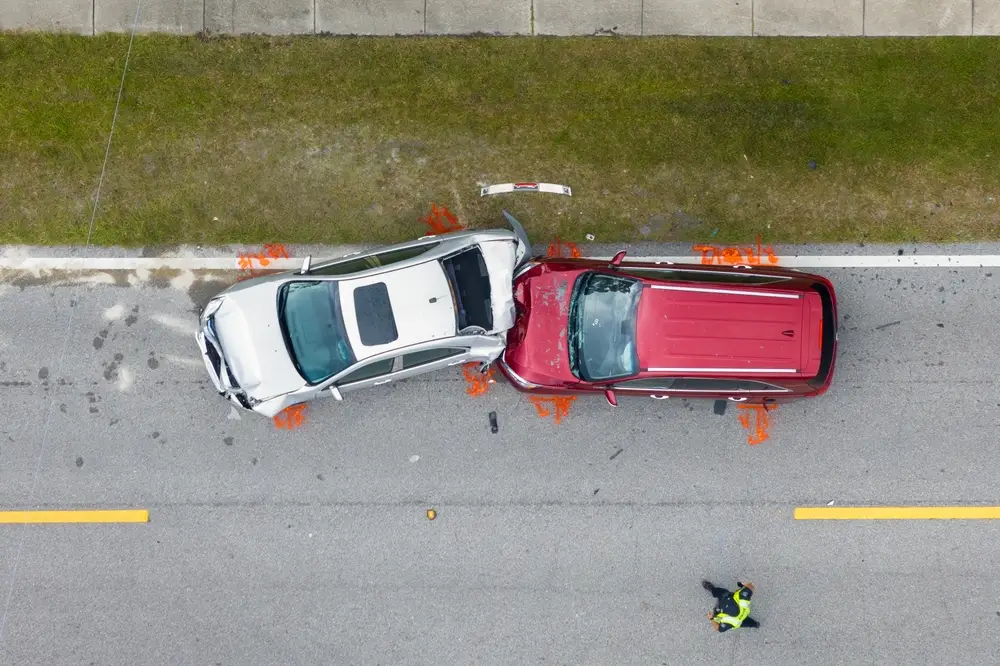
آسیب دیدن خودرو در پارکینگ یکی از موقعیتهایی است که ممکن است مالک را با پرسشهای مختلفی روبهرو کند. ممکن است خودرو هنگام پارک توسط وسیله دیگری برخورد کرده باشد، جسمی روی آن افتاده باشد یا حتی عامل ایجاد خسارت مشخص نباشد. در چنین شرایطی، یکی از مهمترین سؤالات این است که خسارت بیمه بدنه در پارکینگ چگونه بررسی میشود و آیا بیمه بدنه هزینه تعمیر خودرو را پرداخت میکند یا خیر.
پاسخ به این سؤال به نوع خسارت، پوششهای درجشده در بیمهنامه، نحوه وقوع حادثه و مدارکی که برای بررسی خسارت ارائه میشود بستگی دارد.
آیا بیمه بدنه خسارت خودرو در پارکینگ را پوشش میدهد؟
در بسیاری از موارد، بیمه بدنه میتواند خسارت واردشده به خودرو را حتی زمانی که خودرو در پارکینگ بوده است پوشش دهد؛ اما صرف وجود بیمه بدنه به معنی پرداخت خودکار هر نوع خسارت نیست.
کارشناس بیمه ابتدا بررسی میکند که خسارت با یکی از خطرات تحت پوشش بیمهنامه مطابقت دارد یا خیر. برای مثال، برخورد خودرو با وسیله نقلیه دیگر، برخورد با اجسام ثابت یا برخی حوادث دیگر، در صورت قرار داشتن در تعهدات بیمهنامه، میتوانند قابل بررسی باشند.
بنابراین اولین قدم، بررسی پوششهای بیمهنامه و شرایط آن است.
کارشناس بیمه خسارت پارکینگ را چگونه بررسی میکند؟
پس از اعلام خسارت، معمولاً خودرو توسط کارشناس بازدید میشود. هدف از این بازدید، مشخص کردن نوع و میزان خسارت و بررسی ارتباط آن با حادثه اعلامشده است.
کارشناس ممکن است مواردی مانند محل آسیب، شکل فرورفتگی، خراشها، شکستگی قطعات و آثار برخورد را بررسی کند. همچنین وضعیت کلی خودرو و خسارتهای قبلی نیز میتواند در ارزیابی مؤثر باشد.
برای مثال، اگر مالک اعلام کند خودرو در پارکینگ با خودروی دیگری برخورد کرده، آثار آسیب باید تا حد امکان با چنین حادثهای سازگار باشد. وجود خسارت قدیمی در همان قسمت میتواند باعث شود همه آسیبها به حادثه جدید نسبت داده نشود.
اگر مقصر حادثه مشخص نباشد چه میشود؟
یکی از حالتهای رایج این است که مالک خودرو پس از مراجعه به پارکینگ متوجه آسیب شود، اما نداند چه کسی باعث آن شده است.
در این شرایط، موضوع باید طبق شرایط بیمهنامه بررسی شود. اگر خسارت ناشی از خطری باشد که در بیمه بدنه تحت پوشش قرار گرفته، ممکن است امکان دریافت خسارت وجود داشته باشد؛ اما اگر نوع حادثه یا شرایط آن خارج از تعهدات بیمهنامه باشد، پرداخت خسارت ممکن است با محدودیت مواجه شود.
بنابراین بهتر است مالک قبل از تعمیر خودرو، حادثه را به شرکت بیمه اعلام کند و برای نحوه تشکیل پرونده خسارت اقدام کند.
چه مدارکی برای بررسی خسارت لازم است؟
مدارک موردنیاز ممکن است بر اساس شرکت بیمه و نوع حادثه متفاوت باشد، اما معمولاً اطلاعات بیمهنامه، مدارک خودرو و مدارک شناسایی مالک برای تشکیل پرونده اهمیت دارند.
اگر دوربین مداربسته پارکینگ وجود داشته باشد، تصاویر آن نیز میتواند برای مشخص شدن نحوه وقوع حادثه بسیار مفید باشد. عکس گرفتن از خودرو و محل حادثه، پیش از جابهجایی یا تعمیر نیز میتواند به مستندسازی وضعیت خسارت کمک کند.
اگر حادثه در پارکینگ عمومی، مجتمع مسکونی یا محل دیگری رخ داده است، بهتر است اطلاعات مربوط به محل و زمان تقریبی حادثه نیز ثبت شود.
آیا قبل از کارشناسی میتوان خودرو را تعمیر کرد؟
بهتر است این کار بدون هماهنگی با شرکت بیمه انجام نشود.
کارشناس برای تعیین میزان خسارت نیاز دارد خودرو را در وضعیت پس از حادثه مشاهده کند. اگر قطعات آسیبدیده قبل از بازدید تعویض یا تعمیر شوند، بررسی ارتباط میان خسارت و حادثه دشوارتر خواهد شد.
به همین دلیل، در صورت امکان ابتدا از قسمتهای آسیبدیده عکس بگیرید، حادثه را به بیمه اطلاع دهید و سپس طبق دستور شرکت بیمه برای کارشناسی و تعمیر اقدام کنید.
اگر خودرو قبلاً هم آسیب داشته باشد چه میشود؟
وجود خسارتهای قبلی یکی از موارد مهم در ارزیابی خسارت است. کارشناس باید مشخص کند کدام قسمت از آسیبها مربوط به حادثه جدید است.
برای مثال، اگر گلگیر خودرو قبل از حادثه دارای فرورفتگی بوده و در حادثه جدید همان قسمت دوباره آسیب دیده باشد، ممکن است تمام هزینه تعمیر آن به عنوان خسارت جدید پذیرفته نشود.
به همین دلیل، عکسهای قبلی خودرو، سوابق تعمیرات و مستندات خسارتهای گذشته میتوانند در مشخص شدن وضعیت خودرو مؤثر باشند.
آیا پرداخت خسارت بیمه بدنه شامل تمام هزینه تعمیر میشود؟
لزومـاً نه. مبلغ خسارت میتواند به عواملی مانند میزان خسارت، شرایط بیمهنامه، فرانشیز، سقف تعهدات و ارزش خودرو وابسته باشد.
فرانشیز بخشی از خسارت است که طبق شرایط قرارداد بر عهده بیمهگذار قرار میگیرد. بنابراین مبلغی که در نهایت دریافت میشود ممکن است با کل هزینه تعمیر خودرو یکسان نباشد.
همچنین بهتر است قبل از هر اقدامی، شرایط بیمهنامه و فرآیند اعلام خسارت بررسی شود.
برای جلوگیری از مشکل در دریافت خسارت چه کنیم؟
مهمترین کار این است که بعد از مشاهده خسارت، خودرو را بدون هماهنگی تعمیر نکنید. از محل آسیب عکس بگیرید، زمان و مکان احتمالی حادثه را یادداشت کنید و اگر دوربین یا شاهدی وجود دارد، اطلاعات آن را حفظ کنید.
همچنین در هنگام خرید بیمه بدنه، فقط به قیمت بیمه توجه نکنید و پوششها، فرانشیز و شرایط پرداخت خسارت را نیز بررسی کنید. آگاهی از این موارد هنگام وقوع حادثه، روند پیگیری را سادهتر میکند.
سوالات متداول
اگر ندانیم چه کسی در پارکینگ به خودرو آسیب زده است، بیمه بدنه خسارت میدهد؟
ممکن است خسارت قابل پرداخت باشد، اما این موضوع به نوع حادثه و پوششهای بیمهنامه بستگی دارد.
آیا عکس گرفتن از خودرو بعد از حادثه ضروری است؟
بهتر است از خسارت و محل حادثه عکس تهیه شود تا وضعیت خودرو پیش از تعمیر مستند باشد.
آیا میتوان قبل از کارشناسی خودرو را تعمیر کرد؟
بهتر است ابتدا با شرکت بیمه هماهنگ شود، زیرا تعمیر زودهنگام ممکن است ارزیابی خسارت را دشوار کند.
آیا خسارت قبلی خودرو هم در پرونده جدید پرداخت میشود؟
معمولاً خسارت جدید باید از آسیبهای قبلی تفکیک شود و همه آسیبهای موجود الزاماً خسارت حادثه جدید محسوب نمیشوند.
در آخر
خسارت بیمه بدنه در پارکینگ بر اساس نوع حادثه، پوششهای بیمهنامه و نظر کارشناس بررسی میشود. اگر خودرو در پارکینگ آسیب دید، بهتر است ابتدا وضعیت خسارت را مستند کنید، از تعمیر خودرو پیش از کارشناسی خودداری کنید و حادثه را طبق فرآیند شرکت بیمه اعلام کنید.
همچنین وجود دوربین مداربسته، عکسهای مناسب و اطلاعات دقیق درباره زمان و محل حادثه میتواند به روشنتر شدن موضوع کمک کند. در نهایت، میزان خسارت پرداختی به شرایط قرارداد، نوع آسیب و مواردی مانند فرانشیز نیز بستگی دارد.
اگر خودرو شما در پارکینگ آسیب دیده باشد، اولین اقدامی که برای اثبات حادثه و دریافت خسارت انجام میدهید چیست؟ تجربه شخصی شما در چنین شرایطی چه بوده است؟
برای دریافت اطلاعات بیشتر و بررسی شرایط خود میتوانید با مشاوران حرفهای ما در پلتفرم مشاوره جامع و آنلاین الوکمک در ارتباط باشید.
برای کسب اطلاعات بیشتر در این زمینه، میتوانید مقالات زیر را مطالعه کنید:
در صورت تغییر پلاک خودرو، وضعیت بیمهنامه و سابقه خسارت چگونه میشود؟
خسارت ناشی از سرقت قطعات خودرو چگونه از بیمه بدنه قابل مطالبه است؟
بیمه بدنه خودروهای وارداتی و گرانقیمت چه تفاوتهایی در ارزیابی خسارت دارد؟
اگر خودرو در پارکینگ آسیب ببیند بیمه بدنه چگونه خسارت را بررسی میکند؟