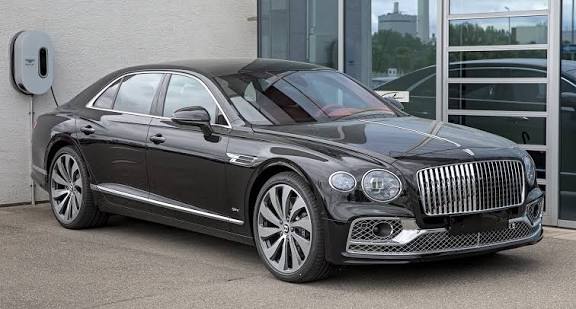
بیمه بدنه خودروهای وارداتی و گرانقیمت از نظر اصل پوشش تفاوت اساسی با سایر خودروها ندارد، اما ارزیابی خسارت در این خودروها معمولاً حساستر و تخصصیتر است. ارزش بالای خودرو، قیمت قطعات، محدودیت دسترسی به قطعات اصلی و هزینه تعمیرات باعث میشود کوچکترین آسیب نیز نیاز به بررسی دقیقتری داشته باشد.
در چنین شرایطی، فقط میزان ظاهری خسارت اهمیت ندارد؛ بلکه نوع قطعه، روش تعمیر، افت ارزش قطعات و شرایط بیمهنامه نیز میتواند روی مبلغ خسارت تأثیر بگذارد.
چرا ارزیابی خسارت خودروهای گرانقیمت حساستر است؟
در یک خودروی معمولی ممکن است یک آسیب بدنه با تعویض یا صافکاری یک قطعه برطرف شود، اما در خودروهای وارداتی، قطعات و سیستمهای پیچیدهتری وجود دارد.
برای مثال، یک ضربه ظاهراً ساده ممکن است به سنسورهای پارک، دوربین، رادار، چراغهای هوشمند یا تجهیزات الکترونیکی خودرو آسیب زده باشد.
به همین دلیل، کارشناس باید علاوه بر ظاهر خودرو، آثار فنی خسارت را نیز بررسی کند.
کارشناس خسارت چه مواردی را بررسی میکند؟
در ارزیابی خسارت بیمه بدنه، معمولاً چند موضوع اصلی مورد توجه قرار میگیرد:
میزان و محل آسیب
ابتدا محل برخورد و شدت خسارت بررسی میشود. کارشناس مشخص میکند کدام قطعات آسیب دیدهاند و آیا آسیب مربوط به همین حادثه است یا از قبل وجود داشته است.
امکان تعمیر یا ضرورت تعویض
یکی از مهمترین موارد، تشخیص این است که قطعه آسیبدیده باید تعمیر شود یا تعویض آن منطقی است.
در خودروهای گرانقیمت، این موضوع اهمیت بیشتری دارد؛ زیرا قیمت برخی قطعات بسیار بالاست و تعویض هر قطعه میتواند هزینه قابلتوجهی ایجاد کند.
قیمت قطعات
قیمت قطعات وارداتی ممکن است به شرایط بازار، موجودی و نوع قطعه وابسته باشد. همچنین بین قطعه اصلی، قطعه غیر اصلی و قطعه قابل تعمیر تفاوت وجود دارد.
بنابراین مبلغ خسارت لزوماً فقط بر اساس قیمت اعلامشده توسط تعمیرگاه تعیین نمیشود.
هزینه اجرت تعمیر
زمان و تخصص موردنیاز برای تعمیر نیز اهمیت دارد. تعمیر برخی خودروهای وارداتی به تجهیزات تخصصی و نیروی ماهر نیاز دارد و همین موضوع میتواند هزینه تعمیر را افزایش دهد.
آسیبهای پنهان
گاهی شدت واقعی خسارت پس از باز شدن قطعات مشخص میشود. برای نمونه، ضربه به سپر ممکن است علاوه بر آسیب ظاهری، به قطعات پشت سپر یا تجهیزات الکترونیکی نیز صدمه زده باشد.
در این موارد ممکن است نیاز به بررسی تکمیلی وجود داشته باشد.
آیا ارزش بالای خودرو باعث پرداخت خسارت بیشتر میشود؟
لزوماً نه.
ارزش بالاتر خودرو میتواند در تعیین ارزش بیمهشده و سقف تعهدات اهمیت داشته باشد، اما مبلغ خسارت بر اساس خسارت واقعی و شرایط بیمهنامه بررسی میشود.
به همین دلیل، مالک خودرو باید هنگام خرید بیمه بدنه، ارزش واقعی خودرو را بهدرستی اعلام کند. پایینتر اعلام کردن ارزش خودرو میتواند در زمان خسارت مشکل ایجاد کند.
از طرف دیگر، بالا بودن ارزش خودرو به این معنی نیست که هر هزینهای که تعمیرگاه اعلام میکند بدون بررسی پذیرفته خواهد شد.
قطعات اصلی در خودروهای وارداتی چه اهمیتی دارند؟
یکی از چالشهای مهم در ارزیابی خسارت خودروهای وارداتی، تفاوت قیمت و کیفیت قطعات است.
برای مثال، ممکن است یک چراغ اصلی کارخانهای قیمت بسیار بالاتری از نمونههای مشابه موجود در بازار داشته باشد. بنابراین باید مشخص شود بیمهنامه و شرایط قرارداد درباره نوع قطعه، نحوه تأمین آن و مبنای محاسبه خسارت چه مقرراتی دارد.
این موضوع بهخصوص در خودروهایی که قطعات آنها کمیاب است، اهمیت بیشتری پیدا میکند.
قبل از تعمیر خودرو چه کاری انجام دهیم؟
پس از حادثه بهتر است خودرو را بدون هماهنگی و ارزیابی اولیه تعمیر نکنید.
اقدامات مناسب عبارتاند از:
- از تمام قسمتهای آسیبدیده عکس و فیلم بگیرید.
- محل حادثه و وضعیت خودرو را ثبت کنید.
- موضوع خسارت را طبق روش اعلامشده در بیمهنامه اطلاع دهید.
- خودرو را برای بازدید و ارزیابی اولیه در اختیار کارشناس قرار دهید.
- فاکتورها و مدارک مربوط به تعمیرات و قطعات را نگهداری کنید.
- قبل از تعویض قطعات گرانقیمت، درباره تأیید خسارت با بیمه هماهنگ کنید.
این کارها میتواند از اختلاف درباره میزان خسارت جلوگیری کند.
چه تفاوتی بین ارزیابی خودروی معمولی و خودروی گرانقیمت وجود دارد؟
| مورد | خودروی معمولی | خودروی وارداتی و گرانقیمت |
| قیمت قطعات | معمولاً پایینتر | ممکن است بسیار بالا باشد |
| دسترسی به قطعات | معمولاً سادهتر | گاهی محدود یا دشوار |
| تجهیزات الکترونیکی | بسته به خودرو | معمولاً پیچیدهتر |
| هزینه تعمیر | متغیر | در بسیاری موارد بالاتر |
| تشخیص آسیب پنهان | مهم | اهمیت بسیار بیشتری دارد |
| بررسی ارزش بیمهشده | مهم | بسیار حساس |
البته این تفاوتها به نوع خودرو، بیمهنامه و نوع حادثه بستگی دارد.
اشتباهات رایج مالکان خودروهای گرانقیمت
یکی از اشتباهات، تصور این است که چون خودرو ارزش زیادی دارد، بیمه تمام هزینههای تعمیر را بدون محدودیت پرداخت میکند.
اشتباه دیگر، شروع تعمیرات قبل از ارزیابی خسارت است. همچنین نگهداری نکردن فاکتور قطعات و تعمیرات یا اعلام نکردن دقیق ارزش خودرو هنگام بیمه کردن میتواند در زمان دریافت خسارت مشکلساز شود.
بهتر است مالک از همان ابتدا شرایط بیمهنامه، سقف تعهدات، فرانشیز و نحوه ارزیابی خسارت را بهدقت بررسی کند.
سوالات متداول
آیا خودروهای وارداتی حتماً باید بیمه بدنه داشته باشند؟
اجباری بودن بیمه بدنه مانند بیمه شخص ثالث نیست، اما برای خودروهای گرانقیمت میتواند در مدیریت ریسک مالی اهمیت زیادی داشته باشد.
اگر قطعه اصلی خودرو در بازار موجود نباشد چه میشود؟
نحوه محاسبه و پرداخت خسارت به شرایط بیمهنامه و ضوابط شرکت بیمه بستگی دارد. در چنین شرایطی ممکن است تأمین قطعه یا روش تعمیر نیاز به بررسی بیشتری داشته باشد.
آیا خط و خش جزئی هم قابل دریافت خسارت است؟
بستگی به نوع آسیب، شرایط بیمهنامه و پوششهای خریداریشده دارد. همچنین فرانشیز میتواند روی مبلغ قابل پرداخت تأثیر بگذارد.
آیا میتوان قبل از مراجعه کارشناس خودرو را تعمیر کرد؟
بهتر است ابتدا خسارت طبق فرآیند تعیینشده توسط بیمه بررسی و تأیید شود؛ زیرا تعمیر یا تعویض زودهنگام ممکن است ارزیابی خسارت را دشوار کند.
در آخر…
ارزیابی خسارت بیمه بدنه خودروهای وارداتی و گرانقیمت به دلیل ارزش بالای خودرو، قیمت قطعات، تجهیزات پیشرفته و احتمال وجود آسیبهای پنهان، نیازمند دقت بیشتری است. بررسی ارزش بیمهشده، نوع قطعات، امکان تعمیر یا تعویض، هزینه اجرت و شرایط بیمهنامه از مهمترین عوامل در تعیین خسارت هستند.
به نظر شما در خودروهای گرانقیمت، مهمترین مشکل هنگام دریافت خسارت چیست؛ قیمت قطعات، تأمین قطعات اصلی یا اختلاف بر سر میزان خسارت؟
اگر درباره شرایط بیمه بدنه یا نحوه بررسی خسارت خودروی خود سؤال دارید، میتوانید با مشاوران حرفهای ما در پلتفرم مشاوره جامع و آنلاین الوکمک در ارتباط باشید.
برای کسب اطلاعات بیشتر در این زمینه، میتوانید مقالات زیر را مطالعه کنید:
در صورت تغییر پلاک خودرو، وضعیت بیمهنامه و سابقه خسارت چگونه میشود؟
خسارت ناشی از سرقت قطعات خودرو چگونه از بیمه بدنه قابل مطالبه است؟
بیمه بدنه خودروهای وارداتی و گرانقیمت چه تفاوتهایی در ارزیابی خسارت دارد؟
اگر خودرو در پارکینگ آسیب ببیند بیمه بدنه چگونه خسارت را بررسی میکند؟