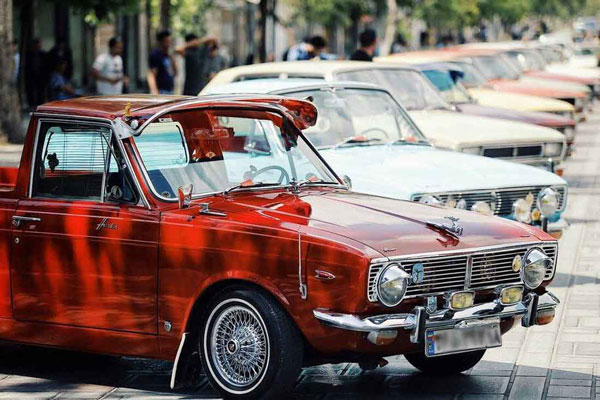
اگر خودروی شما چندین سال از تولیدش گذشته باشد، احتمالاً این سؤال برایتان پیش آمده که آیا هنوز بیمه بدنه خودروهای قدیمی ارزش پرداخت حقبیمه را دارد یا بهتر است هزینه آن را صرف تعمیر و نگهداری خودرو کنید؟ پاسخ به این سؤال برای همه خودروها یکسان نیست. ارزش خودرو، سن و مدل آن، قیمت قطعات، میزان استفاده از خودرو، احتمال وقوع حادثه و شرایط شرکت بیمه همگی در این تصمیم نقش دارند.
بیمه بدنه برخلاف بیمه شخص ثالث اجباری نیست، اما میتواند بخشی از هزینههای ناشی از خسارت به خود خودرو را جبران کند. در مورد خودروهای قدیمی، مسئله کمی پیچیدهتر میشود؛ زیرا برخی شرکتهای بیمه برای خودروهای با سن بالا محدودیتهایی در صدور بیمهنامه دارند و شرایط پرداخت خسارت نیز میتواند با خودروهای جدید متفاوت باشد.
در این مقاله بررسی میکنیم بیمه بدنه خودروهای قدیمی چه شرایطی دارد، چه عواملی روی ارزش خرید آن تأثیر میگذارند و در چه شرایطی خرید بیمه بدنه تصمیم منطقیتری است.
بیمه بدنه خودروهای قدیمی چه تفاوتی با خودروهای جدید دارد؟
قبل از تصمیمگیری باید بدانیم که «قدیمی بودن» خودرو بهتنهایی به معنای بیارزش بودن بیمه بدنه نیست.
هرچه سن خودرو بیشتر شود، معمولاً ریسکهایی مانند فرسودگی قطعات، دشوار شدن تأمین برخی لوازم یدکی و افزایش هزینه تعمیرات بیشتر میشود. به همین دلیل، شرکتهای بیمه ممکن است برای خودروهای قدیمی شرایط متفاوتی در نظر بگیرند.
در برخی منابع بیمهای، خودروهای بالای ۱۰ سال با شرایط یا حقبیمه متفاوتی مواجه میشوند و برای خودروهای بسیار قدیمی، محدودیت صدور بیمهنامه وجود دارد. برای نمونه، بیمه سرا اعلام کرده خودروهای با بیش از ۲۰ سال سن معمولاً امکان دریافت بیمه بدنه ندارند و برای خودروهای بالای ۱۰ سال نیز ممکن است افزایش حقبیمه اعمال شود. البته شرایط دقیق به شرکت بیمه، مدل خودرو و مقررات جاری آن بستگی دارد.
بنابراین نمیتوان یک عدد ثابت را برای تمام شرکتهای بیمه و همه خودروهای قدیمی در نظر گرفت.
چه عواملی تعیین میکنند بیمه بدنه خودرو قدیمی ارزش خرید دارد؟
برای اینکه تصمیم درستی بگیرید، بهتر است چند عامل را همزمان بررسی کنید.
۱. ارزش فعلی خودرو
ارزش خودرو مهمترین عامل در محاسبه صرفه اقتصادی بیمه بدنه است.
اگر خودروی شما هنوز ارزش مالی قابل توجهی دارد، یک تصادف شدید، سرقت یا آتشسوزی میتواند هزینه زیادی روی دستتان بگذارد. در چنین شرایطی، پرداخت حقبیمه برای انتقال بخشی از این ریسک میتواند منطقی باشد.
اما اگر ارزش خودرو بسیار پایین باشد و حقبیمه نیز نسبت به ارزش آن بالا باشد، باید دقیقتر حساب کنید که خرید بیمه چه میزان صرفه اقتصادی دارد.
۲. هزینه قطعات و تعمیرات
در خودروهای قدیمی، قیمت خود خودرو تنها مسئله نیست؛ قیمت قطعات نیز اهمیت زیادی دارد.
ممکن است یک خودروی قدیمی ارزش بازار متوسطی داشته باشد، اما قطعات آن کمیاب یا گران باشند. در چنین شرایطی حتی یک خسارت متوسط میتواند هزینه زیادی ایجاد کند.
از طرف دیگر، اگر قطعات خودرو بهراحتی در بازار پیدا شوند و تعمیرکاران زیادی با آن خودرو کار کنند، هزینه تعمیر ممکن است قابل کنترلتر باشد.
۳. میزان استفاده از خودرو
خودرویی که هر روز برای رفتوآمد شهری استفاده میشود، معمولاً بیشتر در معرض تصادف و خسارت قرار دارد.
در مقابل، خودرویی که بیشتر اوقات در پارکینگ است و تنها گاهی مورد استفاده قرار میگیرد، ممکن است ریسک تصادف کمتری داشته باشد؛ هرچند همچنان خطرهایی مانند سرقت، آتشسوزی یا حوادث طبیعی وجود دارند.
بنابراین تعداد کیلومتر رانندگی و محل پارک خودرو نیز باید در تصمیم شما لحاظ شود.
۴. شرایط رانندگی و محل زندگی
محل استفاده از خودرو نیز اهمیت دارد.
اگر بیشتر در شهرهای شلوغ رانندگی میکنید، احتمال برخوردهای شهری بیشتر است. همچنین پارک کردن خودرو در خیابان برای مدت طولانی میتواند ریسک برخی خسارتها را افزایش دهد.
در مقابل، استفاده محدود در مناطق کمترافیک ممکن است ریسک تصادف را کاهش دهد.
بیمه بدنه چه خسارتهایی را پوشش میدهد؟
پوششهای بیمه بدنه بسته به بیمهنامه متفاوت است، اما پوششهای اصلی معمولاً خسارتهای ناشی از مواردی مانند تصادف، آتشسوزی و سرقت کلی خودرو را در چارچوب شرایط بیمهنامه شامل میشوند.
برخی پوششهای اضافی نیز میتوانند برای خطرهایی مانند بلایای طبیعی یا شکست شیشه در شرایط مشخص مورد استفاده قرار بگیرند. برای مثال، شکست شیشهای که صرفاً در اثر تغییر دما یا فشار اتفاق افتاده باشد ممکن است بدون پوشش اضافی قابل پرداخت نباشد.
به همین دلیل، هنگام بررسی بیمه بدنه خودروهای قدیمی نباید فقط قیمت بیمهنامه را مقایسه کنید. نوع پوششها، استثنائات، فرانشیز و نحوه محاسبه خسارت نیز اهمیت دارند.
آیا خودروهای بالای ۱۰ یا ۱۵ سال بیمه بدنه میشوند؟
یک پاسخ واحد برای تمام خودروها وجود ندارد.
سیاست شرکتهای بیمه درباره خودروهای قدیمی ممکن است بر اساس مدل، سال ساخت، وضعیت خودرو و دسترسی به قطعات متفاوت باشد. برخی منابع بازار بیمه برای خودروهای بالای ۱۰ سال شرایط خاص یا افزایش حقبیمه را ذکر کردهاند و درباره خودروهای بالای ۱۵ یا ۲۰ سال نیز محدودیتهای بیشتری وجود دارد.
برای مثال، در اطلاعات منتشرشده درباره بیمه ایران، برای برخی مدلهای قدیمی مانند پراید بالای ۱۵ سال و پیکان یا پیکانوانت بالای ۱۰ سال محدودیت صدور بیمه بدنه ذکر شده است. بنابراین صرفاً دانستن سن خودرو برای تصمیمگیری کافی نیست و باید شرایط همان شرکت بیمه و همان مدل خودرو را بررسی کرد.
آیا افزایش سن خودرو باعث افزایش هزینه بیمه میشود؟
در بسیاری از شرایط، سن خودرو یکی از عوامل مؤثر بر حقبیمه است.
برای نمونه، برخی منابع بیمهای اعلام کردهاند که برای خودروهای بالای ۱۰ سال ممکن است به ازای سالهای اضافه، حقبیمه بیشتری دریافت شود. اما درصد و نحوه محاسبه در شرکتهای مختلف یکسان نیست و نمیتوان یک نرخ ثابت را به تمام بیمهنامهها تعمیم داد.
بنابراین هنگام استعلام، به جای پرسیدن فقط «قیمت بیمه بدنه چقدر است؟»، بهتر است درباره موارد زیر نیز سؤال کنید:
- مبلغ دقیق حقبیمه
- ارزش ثبتشده خودرو
- فرانشیز
- پوششهای اصلی
- پوششهای اضافی
- نحوه محاسبه استهلاک
- محدودیتهای مربوط به سن خودرو
- شرایط پرداخت خسارت قطعات
یک مثال ساده برای تصمیمگیری
فرض کنید خودرویی ۱۵ ساله دارید که هنوز ارزش قابل توجهی دارد و قطعات آن نیز نسبتاً گران هستند.
در این حالت دو سناریو وجود دارد:
| وضعیت | نتیجه احتمالی |
| خودرو ارزش بالایی دارد و زیاد استفاده میشود | بیمه بدنه میتواند منطقیتر باشد |
| خودرو ارزش بالایی دارد اما کم استفاده میشود | باید قیمت بیمه و ریسکهای دیگر مقایسه شود |
| خودرو ارزش پایینی دارد و قطعات ارزان هستند | پرداخت حقبیمه ممکن است توجیه کمتری داشته باشد |
| خودرو قدیمی و قطعات آن کمیاب است | بیمه ممکن است مفید باشد، اما ابتدا باید امکان صدور بیمهنامه بررسی شود |
| خودرو به سن مجاز صدور بیمه نزدیک شده است | شرایط شرکت بیمه باید با دقت بررسی شود |
این جدول یک قاعده قطعی نیست؛ بلکه چارچوبی برای تصمیمگیری است.
استهلاک چه تأثیری بر دریافت خسارت دارد؟
یکی از نکات مهم درباره بیمه بدنه خودروهای قدیمی توجه به استهلاک است.
قدیمی بودن خودرو ممکن است در نحوه محاسبه خسارت یا ارزش قطعات تأثیر بگذارد. برخی منابع بازار بیمه برای خودروهای قدیمی از کسر درصدهایی بابت استهلاک یا سن خودرو صحبت کردهاند؛ اما مقدار دقیق آن به شرایط بیمهنامه و شرکت بیمه بستگی دارد.
به همین دلیل، تصور اینکه «اگر خودرو آسیب ببیند، شرکت بیمه تمام هزینه تعمیر را پرداخت میکند» درست نیست.
فرانشیز، استهلاک، شرایط قرارداد، نوع خسارت و سقف تعهدات میتوانند مبلغ نهایی پرداختی را تغییر دهند.
چه زمانی خرید بیمه بدنه برای خودرو قدیمی منطقیتر است؟
اگر خودروی شما شرایط زیر را دارد، بررسی جدی بیمه بدنه میتواند منطقی باشد:
خودرو هنوز ارزش مالی قابل توجهی دارد
اگر از دست دادن یا آسیب جدی به خودرو میتواند فشار مالی زیادی ایجاد کند، بیمه بدنه ارزش بررسی بیشتری دارد.
خودرو زیاد استفاده میشود
هرچه مدت بیشتری در خیابان و جاده باشید، احتمال قرار گرفتن در موقعیتهای حادثهزا بیشتر میشود.
قطعات خودرو گران هستند
اگر تعمیر یک خسارت متوسط هزینه زیادی دارد، بیمه میتواند بخشی از ریسک مالی را منتقل کند.
خودرو در محل ناامن پارک میشود
پارک خودرو در خیابان یا محیطهای بدون امنیت کافی میتواند ریسک برخی خسارتها را افزایش دهد.
هزینه بیمه نسبت به ارزش خودرو قابل قبول است
در نهایت باید بین مبلغ حقبیمه و میزان ریسکی که منتقل میکنید تعادل وجود داشته باشد.
چه زمانی شاید بیمه بدنه ارزش کمتری داشته باشد؟
از طرف دیگر، در شرایط زیر بهتر است محاسبه دقیقتری انجام دهید:
- ارزش خودرو بسیار پایین باشد.
- خودرو بهندرت استفاده شود.
- هزینه تعمیرات خودرو پایین باشد.
- محل نگهداری خودرو امن باشد.
- حقبیمه نسبت به ارزش خودرو بالا باشد.
- شرکت بیمه محدودیتهای زیادی برای خودرو اعمال کند.
- فرانشیز و کسورات باعث شوند مبلغ قابل پرداخت در زمان خسارت چندان زیاد نباشد.
در چنین شرایطی ممکن است فرد ترجیح دهد بخشی از هزینه احتمالی تعمیر را خودش مدیریت کند.
قبل از خرید بیمه بدنه خودرو قدیمی چه چیزهایی را بپرسیم؟
برای اینکه بعداً با اختلاف یا سوءتفاهم مواجه نشوید، قبل از صدور بیمهنامه این موارد را بهصورت دقیق بررسی کنید:
- آیا شرکت بیمه خودروی من را با توجه به سال ساخت و مدل آن قبول میکند؟
- ارزش خودرو در بیمهنامه چگونه تعیین میشود؟
- در صورت خسارت، استهلاک چگونه محاسبه میشود؟
- فرانشیز بیمهنامه چقدر است؟
- کدام پوششها بهصورت پایه ارائه میشوند؟
- برای سرقت، آتشسوزی و بلایای طبیعی چه شرایطی وجود دارد؟
- آیا قطعات کمیاب خودرو محدودیت خاصی دارند؟
- در صورت خسارت کلی، مبلغ پرداختی چگونه محاسبه میشود؟
- آیا برای تمدید بیمهنامه با افزایش سن خودرو محدودیت جدیدی ایجاد میشود؟
این پرسشها گاهی از مقایسه چند قیمت مختلف مهمتر هستند.
جمعبندی؛ بیمه بدنه خودرو قدیمی بخریم یا نه؟
در مورد بیمه بدنه خودروهای قدیمی نمیتوان یک نسخه واحد برای همه خودروها ارائه کرد. سن خودرو مهم است، اما تنها عامل تصمیمگیری نیست.
ارزش خودرو، قیمت قطعات، میزان استفاده، احتمال تصادف، محل پارک، حقبیمه، فرانشیز، استهلاک و شرایط شرکت بیمه باید در کنار یکدیگر بررسی شوند.
بهطور خلاصه:
- خودروهای قدیمی ممکن است با محدودیت صدور بیمه بدنه مواجه شوند.
- برای خودروهای با سن بالاتر، شرایط بیمهنامه میتواند متفاوت باشد.
- قیمت پایین بیمه لزوماً به معنای پوشش مناسب نیست.
- قیمت قطعات و هزینه تعمیرات در تصمیمگیری اهمیت زیادی دارند.
- شرایط پرداخت خسارت و کسورات باید پیش از خرید بررسی شوند.
- برای خودروهای ارزشمند و پرمصرف، بیمه بدنه معمولاً ارزش بررسی بیشتری دارد.
- برای خودروهای کمارزش یا کماستفاده، بهتر است هزینه بیمه با ریسک واقعی مقایسه شود.
در نهایت، بهترین تصمیم زمانی گرفته میشود که هزینه بیمه را در کنار هزینه احتمالی یک خسارت جدی قرار دهید و شرایط دقیق بیمهنامه را بخوانید، نه اینکه صرفاً بر اساس سن خودرو تصمیم بگیرید.
اگر برای انتخاب نوع پوشش، بررسی شرایط بیمهنامه یا ارزیابی ریسکهای مربوط به خودرو نیاز به اطلاعات بیشتری دارید، میتوانید با مشاوران سامانه مشاوره جامع و آنلاین الو کمک در ارتباط باشید و متناسب با شرایط خودروی خود، راهنمایی تخصصی دریافت کنید.
تجربه شما چیست؟
اگر خودروی قدیمی دارید، به نظر شما خرید بیمه بدنه برای یک خودرو چندساله ارزش دارد یا ترجیح میدهید هزینه بیمه را برای تعمیر و نگهداری خودرو کنار بگذارید؟ تجربه شخصی خود را در بخش نظرات با ما به اشتراک بگذارید.
برای مطالعه بیشتر، میتوانید مقالات زیر را نیز بررسی کنید:
بیمه بدنه خودرو در زمان فروش چه وضعیتی پیدا میکند؟
استعلام اصالت بیمهنامه خودرو چگونه انجام میشود؟
بیمه موتورسیکلت برای رانندگان پیک و مشاغل اینترنتی چه اهمیتی دارد؟
چگونه شرایط پرداخت خسارت بیمه را قبل از خرید بیمهنامه بررسی کنیم؟