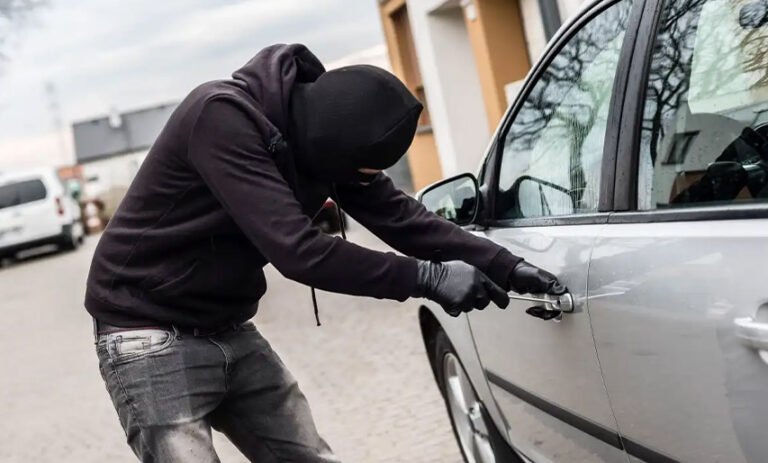
خسارت ناشی از سرقت قطعات خودرو یکی از مواردی است که ممکن است برای دارندگان بیمه بدنه مطرح شود. گاهی سارقان قطعاتی مانند باتری، رینگ، لاستیک، چراغ یا تجهیزات دیگر خودرو را سرقت میکنند و مالک با هزینهای برای جایگزینی آنها روبهرو میشود.
اما پرداخت این خسارت به این معنا نیست که هر نوع سرقت قطعه بهصورت خودکار تحت پوشش بیمه بدنه قرار دارد. نوع پوشش بیمهنامه، قطعه سرقتشده و شرایط قرارداد اهمیت زیادی دارد.
آیا بیمه بدنه سرقت قطعات خودرو را پوشش میدهد؟
باید بین سرقت کلی خودرو و سرقت قطعات خودرو تفاوت قائل شد.
در برخی بیمهنامهها پوشش سرقت قطعات و لوازم خودرو بهعنوان پوشش مربوط به سرقت در نظر گرفته میشود، اما جزئیات آن ممکن است بر اساس نوع بیمهنامه و شرایط شرکت بیمه متفاوت باشد.
بنابراین قبل از مطالبه خسارت باید مشخص شود که سرقت قطعه موردنظر در بیمهنامه تحت پوشش قرار گرفته است یا خیر.
برای مثال، ممکن است شرایط مربوط به سرقت کلی خودرو با سرقت بخشی از قطعات متفاوت باشد و فرانشیز یا سقف تعهد جداگانهای برای آن تعیین شده باشد.
بعد از سرقت قطعات خودرو چه کاری انجام دهیم؟
اولین کار این است که وضعیت خودرو را تغییر ندهید و تا حد امکان از محل سرقت عکس و فیلم تهیه کنید.
سپس بهتر است مراحل زیر را انجام دهید:
- از قسمتهای آسیبدیده و محل سرقت عکس بگیرید.
- در صورت نیاز، موضوع سرقت را به پلیس اطلاع دهید.
- سرقت را طبق فرآیند اعلام خسارت شرکت بیمه گزارش کنید.
- مدارک خودرو و بیمهنامه را آماده کنید.
- برای بازدید کارشناس بیمه اقدام کنید.
- قبل از خرید یا نصب قطعه جدید، درباره روند تأیید خسارت از بیمه سؤال کنید.
اگر دوربین مداربسته در محل وجود دارد، تهیه و نگهداری تصاویر آن نیز میتواند برای مستندسازی حادثه مفید باشد.
کارشناس بیمه چگونه خسارت را بررسی میکند؟
کارشناس معمولاً ابتدا بررسی میکند که آیا آثار سرقت با ادعای مالک مطابقت دارد یا خیر.
برای مثال، اگر باتری خودرو سرقت شده باشد، آثار باز شدن یا جدا شدن آن و وضعیت محل نصب میتواند بررسی شود. در مورد رینگ و لاستیک نیز وضعیت خودرو و محل قرارگیری قطعات مورد توجه قرار میگیرد.
همچنین مشخص میشود قطعه سرقتشده دقیقاً چه بوده و آیا در فهرست پوششهای بیمهنامه قرار دارد یا خیر.
در ادامه، ارزش قطعه و هزینه مربوط به جایگزینی آن طبق ضوابط بیمه بررسی میشود.
آیا تمام هزینه خرید قطعه پرداخت میشود؟
نه لزوماً.
مبلغ قابل پرداخت به عواملی مانند شرایط بیمهنامه، سقف تعهد، فرانشیز، نوع قطعه و ضوابط شرکت بیمه بستگی دارد.
برای همین، نباید تصور کرد که در صورت سرقت یک قطعه گرانقیمت، تمام مبلغ پرداختی بدون محدودیت خواهد بود.
همچنین ممکن است بین ارزش قطعه اصلی و نمونههای دیگر تفاوت وجود داشته باشد. مبنای محاسبه خسارت باید مطابق شرایط قرارداد و ارزیابی انجامشده باشد.
اگر چند قطعه همزمان سرقت شده باشد چه میشود؟
در صورتی که چند قطعه در یک حادثه سرقت شده باشد، بهتر است همه موارد را هنگام اعلام خسارت ثبت کنید.
برای مثال ممکن است همزمان باتری، چراغ یا رینگهای خودرو سرقت شده باشند. مالک نباید فقط یکی از قطعات را اعلام کند و بعد از انجام تعمیرات، موارد دیگر را مطرح کند.
ثبت کامل خسارت از ابتدا باعث میشود کارشناس بتواند حادثه را یکجا بررسی کند و درباره موارد تحت پوشش تصمیم بگیرد.
چه مدارکی برای مطالبه خسارت لازم است؟
مدارک موردنیاز ممکن است با توجه به شرکت بیمه و نوع خسارت متفاوت باشد، اما معمولاً اطلاعات و مدارکی مانند موارد زیر اهمیت دارند:
- بیمهنامه بدنه
- مدارک خودرو
- مدارک هویتی مالک یا بیمهگذار
- گزارش یا مستندات مربوط به سرقت، در صورت نیاز
- تصاویر محل و آثار سرقت
- مدارک مربوط به قطعه یا تعمیرات، در صورت درخواست بیمه
بهتر است قبل از مراجعه حضوری، فهرست دقیق مدارک موردنیاز را از مسیر اعلام خسارت بیمه خود بررسی کنید.
اگر خودرو در پارکینگ سرقت شود، وضعیت چگونه است؟
محل وقوع سرقت بهتنهایی تعیینکننده پرداخت خسارت نیست.
اگر قطعات خودرو در پارکینگ ساختمان، پارکینگ عمومی یا محل دیگری سرقت شده باشند، ابتدا باید شرایط پوشش بیمه بدنه بررسی شود.
در صورت وجود دوربین، نگهبان یا سایر شواهد، این اطلاعات میتواند برای ثبت دقیق حادثه مفید باشد.
همچنین اگر خودرو در زمان سرقت آسیب دیگری دیده باشد، باید آن آسیب نیز در فرآیند ارزیابی اعلام شود.
اشتباهات رایج هنگام مطالبه خسارت سرقت قطعات
یکی از اشتباهات رایج، تعمیر یا تعویض قطعه قبل از بازدید کارشناس است. این کار ممکن است بررسی وضعیت اولیه خودرو را دشوار کند.
اشتباه دیگر، نادیده گرفتن شرایط بیمهنامه و تصور پوشش کامل تمام قطعات است.
همچنین اعلام ناقص خسارت یا نداشتن مستندات کافی میتواند روند بررسی را پیچیدهتر کند.
بهتر است مالک ابتدا حادثه را مستند کند، سپس طبق فرآیند شرکت بیمه برای ارزیابی اقدام کند.
سوالات متداول
آیا سرقت باتری خودرو از بیمه بدنه قابل جبران است؟
در صورت وجود پوشش مربوط به سرقت قطعات و رعایت شرایط بیمهنامه، امکان مطالبه خسارت وجود دارد. جزئیات باید از بیمهنامه بررسی شود.
آیا سرقت لاستیک و رینگ هم شامل بیمه بدنه میشود؟
ممکن است تحت پوشش قرار گیرد، اما نوع پوشش، شرایط قرارداد و سقف تعهد باید بررسی شود.
آیا برای سرقت قطعات باید به پلیس مراجعه کرد؟
بسته به شرایط حادثه و مدارک موردنیاز شرکت بیمه، ممکن است گزارش سرقت یا مستندات انتظامی درخواست شود.
اگر بعد از سرقت قطعه را خودم بخرم چه میشود؟
بهتر است قبل از خرید و نصب قطعه با شرکت بیمه هماهنگ کنید تا روند ارزیابی و تأیید خسارت دچار مشکل نشود.
در آخر…
خسارت ناشی از سرقت قطعات خودرو زمانی قابل مطالبه است که پوشش مربوط به این نوع سرقت در بیمهنامه وجود داشته باشد و شرایط قرارداد رعایت شود. مستندسازی حادثه، اعلام سریع خسارت، نگه داشتن آثار سرقت و خودداری از تعمیر پیش از ارزیابی، از مهمترین اقدامات مالک هستند.
به نظر شما برای کاهش اختلاف بین مالک و بیمه در سرقت قطعات، ثبت دقیق ارزش و نوع قطعات هنگام خرید بیمه مهمتر است یا مستندسازی حادثه بعد از سرقت؟
اگر درباره پوشش سرقت قطعات یا نحوه مطالبه خسارت بیمه بدنه سؤال دارید، میتوانید با مشاوران حرفهای ما در پلتفرم مشاوره جامع و آنلاین الوکمک در ارتباط باشید.
برای کسب اطلاعات بیشتر در این زمینه، میتوانید مقالات زیر را مطالعه کنید:
در صورت تغییر پلاک خودرو، وضعیت بیمهنامه و سابقه خسارت چگونه میشود؟
خسارت ناشی از سرقت قطعات خودرو چگونه از بیمه بدنه قابل مطالبه است؟
بیمه بدنه خودروهای وارداتی و گرانقیمت چه تفاوتهایی در ارزیابی خسارت دارد؟
اگر خودرو در پارکینگ آسیب ببیند بیمه بدنه چگونه خسارت را بررسی میکند؟