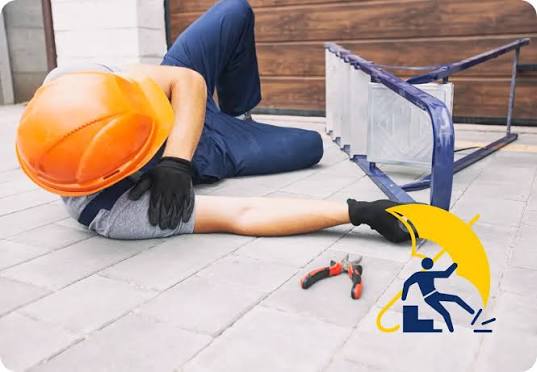
وقتی فرد یا یک کسبوکار در جریان فعالیت خود به شخص دیگری خسارت وارد میکند، ممکن است از نظر قانونی مسئول جبران آن شناخته شود. در چنین شرایطی، بیمه مسئولیت در برابر اشخاص ثالث میتواند بخشی از خسارتهای تحت پوشش بیمهنامه را جبران کند.
این نوع بیمه با بیمههایی مانند شخص ثالث خودرو، بدنه، درمان یا آتشسوزی تفاوت دارد؛ چون موضوع اصلی آن، مسئولیت بیمهگذار در برابر خسارت واردشده به دیگران است.
بیمه مسئولیت در برابر اشخاص ثالث چیست؟
در بیمه مسئولیت، بیمهگر در صورت تحقق شرایط بیمهنامه، خسارتهایی را که بیمهگذار بهصورت ناخواسته به اشخاص ثالث وارد کرده و از نظر قانونی مسئول جبران آن شناخته شده است، تا سقف تعهدات بیمهنامه پرداخت میکند.
برای مثال، فرض کنید یک شرکت ساختمانی در زمان انجام عملیات، به ملک مجاور آسیب وارد کند یا فردی در یک محل تجاری به دلیل رعایت نشدن الزامات ایمنی دچار آسیب شود. در صورتی که مسئولیت بیمهگذار احراز شده و حادثه در محدوده پوشش بیمهنامه باشد، بیمه مسئولیت میتواند در جبران خسارت نقش داشته باشد.
نکته مهم این است که پوشش بیمه مسئولیت به شرایط، سقف تعهدات و استثنائات درجشده در همان بیمهنامه بستگی دارد.
منظور از «شخص ثالث» چیست؟
شخص ثالث به فردی گفته میشود که طرف اصلی قرارداد بیمه نیست اما در اثر فعالیت یا حادثه تحت پوشش، دچار خسارت میشود.
برای نمونه، در یک فعالیت تجاری ممکن است مشتری، مراجعهکننده یا فردی خارج از مجموعه، در اثر یک حادثه متحمل خسارت شود. البته اینکه یک فرد در یک بیمهنامه مشخص «شخص ثالث» محسوب میشود یا خیر، به نوع بیمه و شرایط آن بستگی دارد.
به همین دلیل، نمیتوان تعریف شخص ثالث در همه بیمهنامهها را یکسان در نظر گرفت.
چه خسارتهایی ممکن است تحت پوشش قرار بگیرند؟
بسته به نوع بیمه مسئولیت، خسارتهای جانی و مالی میتوانند در محدوده پوشش قرار بگیرند. برای نمونه، بیمههای مسئولیت عمومی، حرفهای، کارفرما در مقابل کارکنان و مسئولیت حملونقل، هرکدام برای نوع خاصی از ریسک طراحی شدهاند.
برخی نمونههای رایج عبارتاند از:
- خسارت بدنی واردشده به اشخاص
- خسارت مالی واردشده به اموال دیگران
- مسئولیت ناشی از فعالیت حرفهای
- مسئولیت کارفرما در برابر کارکنان
- مسئولیت تولیدکننده یا ارائهدهنده خدمات
البته وجود یک عنوان در دسته بیمههای مسئولیت به این معنا نیست که تمام خسارتهای مرتبط با آن فعالیت بهصورت خودکار تحت پوشش هستند؛ جزئیات بیمهنامه اهمیت زیادی دارد.
تفاوت بیمه مسئولیت با بیمه شخص ثالث خودرو چیست؟
یکی از رایجترین اشتباهات، یکی دانستن «بیمه مسئولیت» با «بیمه شخص ثالث خودرو» است.
بیمه شخص ثالث خودرو، یک بیمه مشخص و قانونی برای وسایل نقلیه است. طبق قانون، دارندگان وسایل نقلیه مکلفاند وسیله نقلیه خود را در برابر خسارتهای بدنی و مالی واردشده به اشخاص ثالث ناشی از حوادث وسیله نقلیه بیمه کنند.
اما بیمه مسئولیت یک عنوان گستردهتر است و انواع مختلفی دارد؛ مانند مسئولیت حرفهای پزشکان، مسئولیت کارفرما، مسئولیت تولیدکنندگان و مسئولیت برخی فعالیتهای عمومی.
بنابراین، بیمه شخص ثالث خودرو یکی از انواع پوششهای مسئولیت مرتبط با یک ریسک مشخص است، نه معادل تمام بیمههای مسئولیت.
تفاوت با بیمههای رایج دیگر
تفاوت اصلی را میتوان از موضوع بیمه متوجه شد. در بیمه بدنه خودرو، موضوع اصلی پوشش خسارت واردشده به خود وسیله نقلیه است؛ در بیمه درمان، هزینههای درمانی طبق شرایط بیمهنامه موضوع پوشش است؛ اما در بیمه مسئولیت، تمرکز بر مسئولیتی است که بیمهگذار در برابر دیگران پیدا میکند.
| نوع بیمه | موضوع اصلی پوشش |
| بیمه مسئولیت | مسئولیت بیمهگذار در برابر دیگران |
| بیمه شخص ثالث خودرو | خسارتهای ناشی از حوادث وسیله نقلیه به اشخاص ثالث |
| بیمه بدنه | خسارتهای واردشده به خودروی بیمهشده |
| بیمه درمان | هزینههای درمان طبق شرایط قرارداد |
| بیمه آتشسوزی | خسارتهای تحت پوشش واردشده به اموال بیمهشده |
این تفاوت باعث میشود انتخاب بیمه مناسب، قبل از هر چیز به شناخت ریسک فعالیت یا دارایی فرد بستگی داشته باشد.
هنگام خرید بیمه مسئولیت به چه نکاتی توجه کنیم؟
مهمترین موضوع، فقط قیمت بیمهنامه نیست. باید مشخص شود چه فعالیتی بیمه شده، چه اشخاصی تحت پوشش قرار میگیرند، سقف تعهدات چقدر است و چه مواردی از تعهد بیمهگر خارج شدهاند.
همچنین باید به مدت اعتبار بیمهنامه، فرانشیز، شرایط اعلام خسارت و محدوده فعالیت توجه کرد. در برخی فرمهای بیمه مسئولیت نیز سقف خسارت مالی برای هر حادثه و مجموع خسارت در طول مدت بیمهنامه بهصورت جداگانه تعیین میشود.
سوالات متداول
آیا بیمه مسئولیت فقط خسارت جانی را پوشش میدهد؟
خیر. بسته به نوع بیمهنامه، خسارتهای جانی و مالی میتوانند تحت پوشش قرار بگیرند.
آیا هر شغلی به بیمه مسئولیت نیاز دارد؟
نیاز به بیمه مسئولیت به نوع فعالیت، میزان ریسک، مقررات مربوط و شرایط قرارداد بستگی دارد.
آیا خسارت عمدی تحت پوشش بیمه مسئولیت است؟
معمولاً خسارتهای ناشی از اقدامات عمدی بیمهگذار در پوشش بیمه مسئولیت قرار نمیگیرند.
آیا بیمه مسئولیت همان بیمه شخص ثالث خودرو است؟
خیر. بیمه شخص ثالث خودرو نوع مشخصی از بیمه اجباری مرتبط با حوادث وسایل نقلیه است، در حالی که بیمههای مسئولیت حوزههای بسیار متنوعی را شامل میشوند.
جمعبندی
بیمه مسئولیت در برابر اشخاص ثالث برای زمانی اهمیت پیدا میکند که فعالیت یک فرد یا کسبوکار باعث ایجاد خسارت برای دیگران شود و مسئولیت قانونی جبران خسارت متوجه بیمهگذار باشد. این بیمه با بیمههای رایج مانند بدنه، درمان و آتشسوزی تفاوت دارد و حتی بیمه شخص ثالث خودرو نیز فقط یکی از انواع مشخص پوشش مسئولیت محسوب میشود.
اگر درباره انتخاب نوع مناسب بیمه مسئولیت، میزان پوشش یا شرایط بیمهنامه خود ابهام دارید، میتوانید با مشاوران حرفهای ما در پلتفرم مشاوره جامع و آنلاین الوکمک در ارتباط باشید.
به نظر شما در انتخاب بیمه مسئولیت، توجه به سقف تعهدات مهمتر است یا قیمت بیمهنامه؟