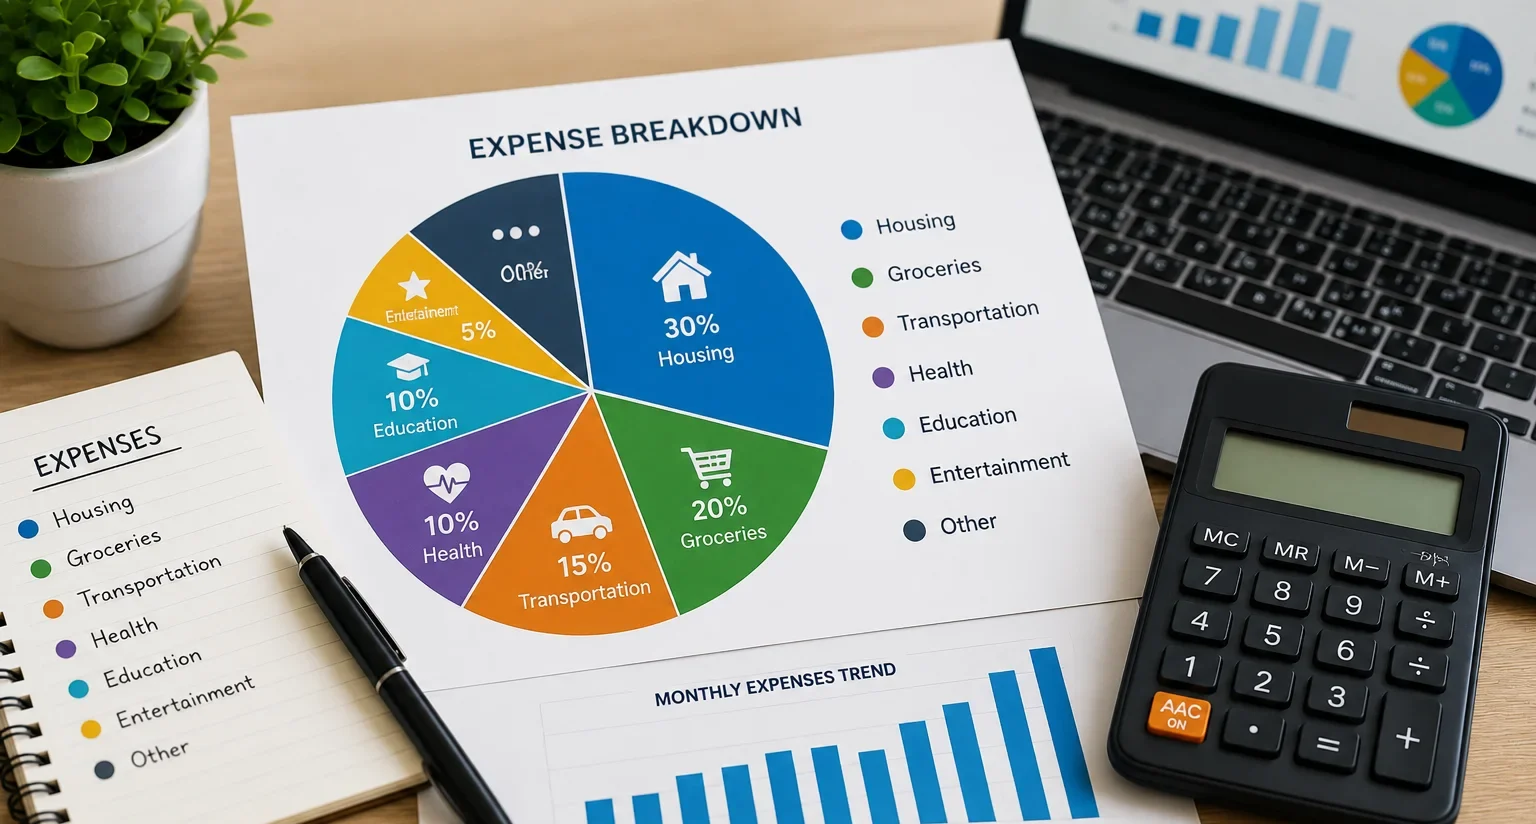
دستهبندی درست هزینههای کسبوکار یکی از پایههای گزارشدهی مالی دقیق است. اگر هزینهها بدون نظم ثبت شوند یا مخارج شخصی و تجاری با یکدیگر مخلوط شوند، بررسی سود واقعی، کنترل بودجه و تصمیمگیری برای آینده دشوار خواهد شد.
برای دستهبندی هزینههای کسبوکار لازم نیست از ابتدا سیستم پیچیدهای داشته باشید؛ کافی است هزینهها را بر اساس ماهیت، ارتباط با فعالیت شرکت و نحوه تغییر آنها با حجم فعالیت تفکیک کنید. در ادامه، روشهای کاربردی برای انجام این کار را بررسی میکنیم.
چرا دستهبندی هزینههای کسبوکار اهمیت دارد؟
دستهبندی اصولی هزینهها به مدیران کمک میکند بدانند منابع مالی در چه بخشهایی مصرف میشوند و کدام مخارج بیشترین فشار را بر کسبوکار وارد میکنند.
مهمترین مزایای این کار عبارتاند از:
- محاسبه دقیقتر سود و زیان
- مقایسه هزینههای ماهانه و شناسایی افزایش غیرعادی مخارج
- برنامهریزی بودجه و پیشبینی جریان نقدی
- بررسی سودآوری محصولات، خدمات یا پروژهها
- آمادهسازی گزارشهای مالی منظمتر برای مدیریت و حسابداری
همچنین تفکیک درست هزینهها میتواند فرایند تهیه اسناد مالیاتی را آسانتر کند؛ البته قابلقبول بودن هر هزینه از نظر مالیاتی به قوانین مربوط، مدارک و شرایط آن بستگی دارد.
هزینههای کسبوکار را بر چه اساسی دستهبندی کنیم؟
برای تهیه گزارش مالی دقیق، بهتر است از چند روش مکمل استفاده کنید. هر روش به یک سؤال متفاوت پاسخ میدهد؛ بنابراین نباید همه دستهبندیها را جایگزین یکدیگر بدانید.
دستهبندی بر اساس ماهیت هزینه
در این روش، هزینهها بر اساس چیزی که برای آن پول پرداخت شده است، تفکیک میشوند.
- حقوق و دستمزد: حقوق کارکنان، مزایا و هزینههای مرتبط با نیروی انسانی
- اجاره و نگهداری: اجاره دفتر، تعمیرات و هزینههای نگهداری فضای کاری
- مواد اولیه و کالا: خرید مواد اولیه یا کالاهای موردنیاز برای فروش
- بازاریابی و تبلیغات: هزینه کمپینهای تبلیغاتی، تولید محتوا و بازاریابی
- خدمات و فناوری: اینترنت، نرمافزارها، خدمات ابری و پشتیبانی فنی
- حملونقل و ارسال: هزینه جابهجایی کالا، ارسال سفارش و رفتوآمد کاری
این دستهبندی کمک میکند بفهمید بیشترین هزینه کسبوکار به کدام بخش مربوط است.
دستهبندی بر اساس ثابت یا متغیر بودن
در این روش، هزینهها بر اساس ارتباطشان با حجم فعالیت کسبوکار تفکیک میشوند.
هزینههای ثابت در یک بازه مشخص و در محدوده ظرفیت موجود، معمولاً با افزایش یا کاهش فروش تغییر زیادی نمیکنند؛ مانند اجاره ماهانه دفتر.
هزینههای متغیر معمولاً با میزان تولید یا فروش تغییر میکنند؛ مانند مواد اولیه مصرفشده برای تولید کالا یا بستهبندی سفارشها.
البته بعضی هزینهها ترکیبی هستند. برای مثال، هزینه اینترنت ممکن است شامل مبلغ ثابت و هزینه مصرف اضافی باشد. در گزارشهای مدیریتی میتوان این بخشها را جدا کرد تا تحلیل دقیقتری به دست آید.
دستهبندی بر اساس مستقیم یا غیرمستقیم بودن
این روش بهویژه برای کسبوکارهایی کاربرد دارد که چند محصول، خدمت یا پروژه دارند.
- هزینه مستقیم: به محصول، خدمت یا پروژه مشخصی مربوط است؛ مانند مواد اولیه یک سفارش تولیدی.
- هزینه غیرمستقیم: به چند فعالیت یا کل کسبوکار مربوط میشود؛ مانند اجاره دفتر مشترک یا هزینه عمومی حسابداری.
هزینههای غیرمستقیم را میتوان با یک مبنای منطقی، مانند ساعات کار یا میزان استفاده از منابع، بین پروژهها تقسیم کرد. روش تخصیص باید تا حد امکان ثابت و قابلتوضیح باشد.
چگونه یک ساختار مناسب برای ثبت هزینهها ایجاد کنیم؟
برای اینکه دستهبندی هزینهها در عمل قابلاستفاده باشد، بهتر است یک ساختار مشخص برای ثبت اطلاعات طراحی کنید.
فهرست حسابهای هزینه را تنظیم کنید
ابتدا دستههای اصلی و زیرگروههای موردنیاز کسبوکار را مشخص کنید. برای مثال، گروه «بازاریابی» میتواند شامل تبلیغات آنلاین، تولید محتوا و هزینه همکاری با بازاریابان باشد.
تعداد دستهها باید متناسب با اندازه کسبوکار باشد. دستهبندی بیشازحد جزئی، ثبت اطلاعات را دشوار میکند و دستهبندی بسیار کلی نیز ارزش تحلیلی گزارشها را کاهش میدهد.
اطلاعات ضروری هر هزینه را ثبت کنید
برای هر پرداخت، اطلاعاتی مانند موارد زیر را نگه دارید:
- تاریخ پرداخت یا وقوع هزینه
- مبلغ و شرح دقیق هزینه
- دسته و زیرگروه مربوط
- نام تأمینکننده یا دریافتکننده وجه
- پروژه یا واحد سازمانی مرتبط، در صورت نیاز
- شماره فاکتور، رسید یا مدرک پشتیبان
همچنین تاریخ وقوع هزینه را با تاریخ پرداخت وجه اشتباه نگیرید؛ در حسابداری تعهدی، زمان شناسایی هزینه ممکن است با زمان پرداخت متفاوت باشد.
ثبتها را بهصورت منظم بررسی کنید
در پایان هر ماه، هزینههای ثبتشده را با اسناد مالی، صورتحسابهای بانکی و بودجه مقایسه کنید. هزینههای بدون مدرک، ثبتهای تکراری و مبالغ غیرعادی را بررسی کنید تا خطاها زودتر شناسایی شوند.
چه اشتباهاتی گزارشدهی مالی را غیر دقیق میکند؟
برخی اشتباهات رایج باعث میشوند گزارشها تصویر درستی از وضعیت کسبوکار ارائه ندهند:
- ثبت هزینههای شخصی در حسابهای تجاری بدون تفکیک مناسب
- استفاده از دستههای متفاوت برای هزینههای مشابه در ماههای مختلف
- ثبت یک هزینه در دو دسته یا ثبت تکراری یک فاکتور
- نادیده گرفتن هزینههای تحققیافتهای که هنوز پرداخت نشدهاند
- تقسیم هزینههای مشترک بین پروژهها بدون مبنای مشخص
- تغییر مداوم روش دستهبندی، بدون مستندسازی
برای کاهش این خطاها، دستورالعمل کوتاهی برای ثبت هزینهها تهیه کنید تا همه افرادی که اطلاعات مالی وارد میکنند، از قواعد یکسانی پیروی کنند.
پرسشهای متداول
آیا هزینههای ثابت و متغیر همان هزینههای مستقیم و غیرمستقیم هستند؟
خیر. ثابت یا متغیر بودن به نحوه تغییر هزینه با حجم فعالیت مربوط است؛ اما مستقیم یا غیرمستقیم بودن نشان میدهد هزینه را میتوان به یک محصول یا پروژه مشخص نسبت داد یا خیر.
آیا کسبوکار کوچک هم به نرمافزار حسابداری نیاز دارد؟
ضرورت آن به تعداد تراکنشها و پیچیدگی فعالیت بستگی دارد. برای فعالیتهای محدود، یک فایل منظم ممکن است کافی باشد؛ اما با افزایش تعداد فاکتورها، کارکنان و پروژهها، نرمافزار حسابداری میتواند ثبت و گزارشگیری را آسانتر کند.
هر چند وقت یکبار باید دستهبندی هزینهها را بررسی کنیم؟
بررسی ماهانه برای بسیاری از کسبوکارها مناسب است. اگر حجم تراکنشها زیاد باشد یا تغییرات مالی قابلتوجهی رخ دهد، بهتر است کنترلها در فاصلههای کوتاهتری انجام شوند.
در آخر؛ دستهبندی منظم، پایه گزارش مالی قابلاعتماد است
برای تهیه گزارش مالی دقیق، هزینهها را بر اساس ماهیت، ثابت یا متغیر بودن و ارتباط مستقیم یا غیرمستقیم با فعالیتها دستهبندی کنید. سپس اطلاعات ضروری هر پرداخت را ثبت کرده و گزارشها را بهطور منظم با اسناد و بودجه تطبیق دهید. مهمتر از پیچیدگی سیستم، یکسان بودن روش ثبت و قابلپیگیری بودن اطلاعات است.
برای اطلاعات بیشتر درباره مدیریت مالی کسبوکار و بهبود فرایندهای حسابداری، میتوانید با مشاوران ما در پلتفرم مشاوره جامع و آنلاین الوکمک در ارتباط باشید.
به نظر شما، در کسبوکارهای کوچک کدام عامل بیشتر باعث خطا در گزارش هزینهها میشود: دستهبندی نامناسب، ثبت ناقص فاکتورها یا مخلوط شدن هزینههای شخصی و تجاری؟ تجربه خود را در بخش دیدگاهها بنویسید.