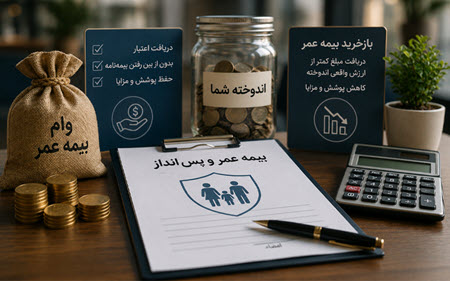
هنگام بررسی بیمههای عمر، دو اصطلاح «اندوخته» و «سرمایه» بسیار به کار میروند؛ اما این دو مفهوم یکسان نیستند. اشتباه گرفتن آنها میتواند باعث شود فرد هنگام خرید بیمهنامه، ارزش واقعی قرارداد یا میزان حمایت مالی آن را درست متوجه نشود.
به زبان ساده، اندوخته بیمه عمر معمولاً به مبلغی اشاره دارد که طبق سازوکار بیمهنامه در طول قرارداد تشکیل میشود، در حالی که سرمایه بیمه عمر معمولاً مبلغ تعهد بیمهگر برای یک پوشش مشخص است. البته تعریف دقیق هر دو اصطلاح به نوع بیمهنامه و شرایط شرکت بیمه بستگی دارد.
شناخت این تفاوت به بیمهگذار کمک میکند هنگام مقایسه بیمهنامهها فقط به یک عدد توجه نکند و بداند هر مبلغ در جدول بیمهنامه چه معنایی دارد.
اندوخته بیمه عمر چیست؟
اندوخته، بهطور کلی مبلغی است که در طول قرارداد بیمه عمر و بر اساس ساختار همان بیمهنامه تشکیل میشود.
در بیمههای عمر و سرمایهگذاری، بخشی از مبالغ پرداختی و مبالغی که طبق شرایط قرارداد به حساب بیمهنامه منظور میشود، میتواند در طول زمان باعث ایجاد ارزش بازخرید یا اندوخته شود.
میزان اندوخته به عوامل مختلفی مانند مبلغ حق بیمه، مدت قرارداد، نحوه پرداخت، هزینههای قرارداد و شرایط مالی طرح بستگی دارد.
بنابراین نمیتوان گفت کل حق بیمهای که فرد پرداخت میکند، مستقیماً تبدیل به اندوخته میشود.
سرمایه بیمه عمر چیست؟
سرمایه بیمه معمولاً مبلغی است که شرکت بیمه در صورت تحقق شرایط یک پوشش، طبق قرارداد متعهد به پرداخت آن میشود.
برای مثال، ممکن است در بیمهنامه برای پوشش فوت، سرمایه مشخصی تعیین شده باشد.
این مبلغ با اندوختهای که در طول قرارداد ایجاد میشود تفاوت دارد.
به همین دلیل، وقتی در یک بیمهنامه عددی بهعنوان «سرمایه فوت» یا سرمایه یک پوشش خاص درج شده است، نباید آن را با مبلغ اندوخته بیمهنامه یکی دانست.
تفاوت اصلی اندوخته و سرمایه در یک نگاه
برای درک سادهتر موضوع، میتوان این دو مفهوم را اینگونه مقایسه کرد:
| ویژگی | اندوخته بیمه عمر | سرمایه بیمه عمر |
| مفهوم کلی | ارزش تشکیلشده در قرارداد | مبلغ تعهد بیمهگر برای پوشش مشخص |
| نحوه شکلگیری | در طول قرارداد | معمولاً هنگام تعیین پوشش در بیمهنامه مشخص میشود |
| وابستگی به پرداخت حق بیمه | دارد | بسته به نوع پوشش و قرارداد |
| امکان تغییر در طول زمان | ممکن است تغییر کند | طبق شرایط قرارداد ممکن است تغییر یا افزایش یابد |
| کاربرد | ارزش مالی بیمهنامه و برخی مزایای آن | پرداخت تعهد بیمهای در شرایط مقرر |
| ارتباط با بازخرید | معمولاً اهمیت مستقیم دارد | لزوماً معادل ارزش بازخرید نیست |
این جدول یک توضیح کلی است و برای تشخیص دقیق باید شرایط همان بیمهنامه بررسی شود.
چرا این تفاوت اهمیت دارد؟
فرض کنید فردی یک بیمه عمر خریداری کرده و در جدول بیمهنامه دو عدد متفاوت مشاهده میکند.
اگر نداند یکی مربوط به اندوخته و دیگری مربوط به سرمایه پوشش بیمهای است، ممکن است تصور کند یکی از اعداد اشتباه است یا اینکه تمام سرمایه بیمه در هر زمان قابل برداشت است.
در حالی که چنین برداشتی میتواند نادرست باشد.
اندوخته و سرمایه، کاربردهای متفاوتی دارند و هرکدام باید در چارچوب قرارداد تفسیر شوند.
آیا اندوخته همان پولی است که بیمهگذار پرداخت کرده؟
خیر، لزوماً اینطور نیست.
یکی از اشتباهات رایج این است که فرد مجموع حق بیمههای پرداختی را با اندوخته برابر بداند.
در بیمههای عمر، حق بیمه پرداختی ممکن است طبق ساختار قرارداد میان بخشهای مختلف تقسیم شود و هزینههای مرتبط با بیمهنامه نیز وجود داشته باشد.
بنابراین ممکن است مجموع مبالغ پرداختشده با اندوخته یا ارزش بازخرید در یک مقطع زمانی برابر نباشد.
به همین دلیل، برای اطلاع از ارزش واقعی بیمهنامه باید جدول مربوط به اندوخته و ارزش بازخرید بررسی شود.
آیا اندوخته بیمه عمر به مرور زمان افزایش پیدا میکند؟
در بسیاری از بیمههای عمر و سرمایهگذاری، هدف از قرارداد تشکیل ارزش مالی در طول زمان است و اندوخته میتواند با ادامه پرداختها و طبق سازوکار قرارداد تغییر کند.
اما میزان و نحوه افزایش آن به شرایط بیمهنامه بستگی دارد.
بنابراین نمیتوان برای همه بیمههای عمر یک نرخ رشد ثابت در نظر گرفت.
اگر در زمان خرید، ارقامی برای اندوخته سالهای آینده به شما ارائه شد، بررسی کنید کدام ارقام قطعی یا تضمینشده و کدام ارقام بر اساس فرضیات و پیشبینیهای قرارداد هستند.
آیا سرمایه بیمه عمر ثابت میماند؟
نه لزوماً.
بسته به نوع بیمهنامه، ممکن است سرمایه برخی پوششها در طول قرارداد افزایش پیدا کند یا شرایط دیگری برای آن تعیین شده باشد.
برای مثال، در بعضی طرحها امکان افزایش سرمایه یا حق بیمه وجود دارد.
بنابراین بهتر است هنگام خرید به جدول سالانه سرمایهها توجه کنید و فقط عدد سال اول را ملاک قرار ندهید.
آیا میتوان اندوخته بیمه عمر را برداشت کرد؟
این موضوع به شرایط بیمهنامه بستگی دارد.
در برخی قراردادها امکان دریافت وام یا برداشت از اندوخته طبق شرایط مشخص وجود دارد.
اما نحوه محاسبه، زمان مجاز، سقف برداشت و تأثیر آن بر سایر مزایای بیمهنامه میتواند متفاوت باشد.
بنابراین نباید تصور کرد هر مبلغی که بهعنوان اندوخته در بیمهنامه درج شده، بدون محدودیت قابل برداشت است.
تفاوت اندوخته با ارزش بازخرید چیست؟
این دو اصطلاح نیز نباید با یکدیگر اشتباه گرفته شوند.
ارزش بازخرید مبلغی است که طبق شرایط بیمهنامه، در صورت پایان دادن به قرارداد پیش از موعد مقرر ممکن است به بیمهگذار پرداخت شود.
اندوخته و ارزش بازخرید ممکن است به یکدیگر ارتباط داشته باشند، اما لزوماً یک مفهوم واحد نیستند.
اگر قصد دارید بیمهنامه را قبل از پایان مدت قرارداد متوقف کنید، باید دقیقاً بررسی کنید چه مبلغی طبق جدول ارزش بازخرید قابل دریافت است.
یک مثال ساده برای درک تفاوت
فرض کنید فردی یک بیمه عمر دارد که در یک سال مشخص، مبلغی بهعنوان اندوخته برای آن درج شده است.
همزمان در بیمهنامه برای پوشش فوت نیز سرمایه مشخصی تعیین شده است.
اگر فرد در همان سال طبق شرایط قرارداد دچار حادثهای شود که مشمول یکی از پوششهای بیمهای باشد، مبلغ تعهد بیمهگر بر اساس سرمایه و شرایط همان پوشش بررسی میشود.
از طرف دیگر، اندوخته نشاندهنده ارزش مالی ایجادشده در بیمهنامه است و لزوماً همان مبلغی نیست که در صورت وقوع یک خطر بیمهشده پرداخت میشود.
این تفاوت، مهمترین نکتهای است که باید به خاطر داشته باشید.
سرمایه فوت با اندوخته چه تفاوتی دارد؟
سرمایه فوت یکی از تعهدات بیمهگر در قرارداد بیمه عمر است.
اگر بیمهشده در مدت اعتبار قرارداد و تحت شرایط تعیینشده فوت کند، شرکت بیمه بر اساس مفاد بیمهنامه مبلغ مربوط به تعهد فوت را محاسبه و پرداخت میکند.
در مقابل، اندوخته بخش مالی ایجادشده در بیمهنامه است.
بنابراین این دو عدد میتوانند کاملاً متفاوت باشند.
آیا اندوخته در صورت فوت به خانواده پرداخت میشود؟
نحوه محاسبه و پرداخت مزایا در صورت فوت به نوع بیمهنامه و شرایط قرارداد بستگی دارد.
در برخی محصولات، اندوخته میتواند در محاسبات مربوط به تعهدات فوت نقش داشته باشد و در برخی قراردادها ساختار پرداخت متفاوت است.
به همین دلیل، نمیتوان یک فرمول واحد برای همه بیمههای عمر ارائه کرد.
بهتر است در زمان خرید دقیقاً بپرسید در صورت فوت بیمهشده، چه مبلغی و بر چه اساسی به ذینفع پرداخت خواهد شد.
آیا سرمایه بیشتر همیشه به معنای بیمه بهتر است؟
خیر.
یکی از اشتباهات رایج، مقایسه بیمهنامهها فقط بر اساس بالاترین سرمایه است.
سرمایه بالاتر ممکن است به معنای حق بیمه بیشتر یا شرایط متفاوت باشد.
همچنین باید اندوخته، پوششها، هزینهها، شرایط بازخرید و مدت قرارداد را نیز در کنار سرمایه بررسی کرد.
بهترین بیمهنامه لزوماً قراردادی نیست که بزرگترین عدد سرمایه را روی جدول خود داشته باشد؛ بلکه باید با نیاز و توان مالی بیمهگذار هماهنگ باشد.
هنگام خرید بیمه عمر چه اعدادی را بررسی کنیم؟
بهتر است هنگام دریافت پیشنهاد بیمه، چند عدد را در کنار هم بررسی کنید.
حق بیمه
مشخص کنید ماهانه یا سالانه چه مبلغی باید پرداخت شود و آیا توان ادامه آن را دارید.
سرمایه فوت
بررسی کنید در صورت وقوع خطر تحت پوشش، تعهد بیمهگر چقدر خواهد بود.
اندوخته
ببینید اندوخته در سالهای مختلف قرارداد چگونه محاسبه و پیشبینی شده است.
ارزش بازخرید
بررسی کنید اگر در سالهای مختلف قرارداد را متوقف کنید، طبق جدول چه مبلغی ممکن است دریافت شود.
وام یا برداشت
اگر بیمهنامه امکان استفاده از اندوخته برای دریافت وام یا برداشت را دارد، شرایط آن را مطالعه کنید.
هزینهها
مشخص کنید چه هزینههایی از ساختار مالی بیمهنامه کسر میشود.
تفاوت ارقام تضمینی و پیشبینیشده را بررسی کنید
هنگام دریافت جدول بیمه عمر ممکن است چند نوع رقم مشاهده کنید.
برخی ارقام ممکن است طبق شرایط قرارداد تضمین شده باشند و برخی دیگر بر اساس فرضیات مربوط به شرایط مالی آینده محاسبه شده باشند.
این دو نباید با یکدیگر اشتباه گرفته شوند.
اگر در جدول بیمهنامه برای سالهای آینده رقم بالایی بهعنوان اندوخته نمایش داده شده است، حتماً بررسی کنید این رقم بر چه مبنایی محاسبه شده و چه بخشی از آن قطعی است.
تورم چه تأثیری بر اندوخته و سرمایه دارد؟
در قراردادهای بلندمدت، فقط مبلغ اسمی اهمیت ندارد.
فرض کنید امروز مبلغ مشخصی برای سرمایه بیمه در نظر گرفته شده است. با گذشت سالها، تغییر سطح قیمتها میتواند قدرت خرید همان مبلغ را کاهش دهد.
به همین دلیل، بهتر است هنگام برنامهریزی بلندمدت، امکان افزایش سرمایه و حق بیمه و همچنین قدرت خرید احتمالی مبلغ نهایی بررسی شود.
این موضوع بهخصوص برای بیمهنامههایی که چندین سال ادامه دارند اهمیت بیشتری پیدا میکند.
چگونه یک بیمه عمر مناسب را انتخاب کنیم؟
برای انتخاب بهتر، به جای تمرکز روی یک عدد، کل قرارداد را بررسی کنید.
ابتدا هدف خود را مشخص کنید.
سپس مبلغی را که توانایی پرداخت آن را دارید تعیین کنید.
بعد چند طرح مختلف را از نظر سرمایه، اندوخته، پوششها، هزینهها و ارزش بازخرید مقایسه کنید.
در نهایت نیز شرایط و استثنائات قرارداد را بخوانید.
اگر ارقام ارائهشده برایتان واضح نیست، از نماینده یا مشاور بخواهید هر عدد را بهصورت جداگانه توضیح دهد.
اشتباهات رایج در تشخیص اندوخته و سرمایه
یکی از رایجترین اشتباهات، تصور این است که سرمایه بیمه همان پولی است که در هر زمان قابل برداشت است.
اشتباه دیگر، برابر دانستن مجموع حق بیمههای پرداختی با اندوخته است.
برخی افراد نیز سرمایه فوت، اندوخته و ارزش بازخرید را سه نام متفاوت برای یک مبلغ تصور میکنند.
در حالی که هرکدام میتوانند مفهوم و کاربرد متفاوتی داشته باشند.
همچنین توجه نکردن به تفاوت ارقام تضمینی و پیشبینیشده میتواند باعث تصمیمگیری اشتباه شود.
سؤالات متداول
آیا اندوخته و سرمایه بیمه عمر یکی هستند؟
خیر. اندوخته معمولاً به ارزش مالی ایجادشده در قرارداد اشاره دارد، در حالی که سرمایه بیمه معمولاً مبلغ تعهد بیمهگر برای یک پوشش مشخص است.
آیا اندوخته همان مجموع حق بیمههای پرداختی است؟
خیر. بسته به ساختار بیمهنامه، هزینهها و نحوه تخصیص مبالغ، اندوخته میتواند با مجموع حق بیمههای پرداختشده متفاوت باشد.
آیا سرمایه بیمه عمر قابل برداشت است؟
سرمایه بیمهای لزوماً به معنای مبلغ قابل برداشت نیست. برای دسترسی به بخش مالی قرارداد باید شرایط اندوخته، وام یا بازخرید بررسی شود.
ارزش بازخرید چه تفاوتی با اندوخته دارد؟
ارزش بازخرید مبلغی است که در صورت خاتمه قرارداد طبق شرایط آن ممکن است به بیمهگذار پرداخت شود. این مفهوم الزاماً با اندوخته یکسان نیست.
آیا اندوخته بیمه عمر در طول زمان افزایش پیدا میکند؟
در بسیاری از بیمههای عمر و سرمایهگذاری، اندوخته در طول قرارداد تغییر میکند، اما میزان و نحوه این تغییر به شرایط بیمهنامه بستگی دارد.
سرمایه فوت و اندوخته چه تفاوتی دارند؟
سرمایه فوت مربوط به تعهد بیمهگر در صورت تحقق خطر فوت طبق قرارداد است، در حالی که اندوخته ارزش مالی ایجادشده در بیمهنامه است.
آیا سرمایه بیشتر یعنی بیمه عمر بهتر؟
خیر. سرمایه باید در کنار حق بیمه، پوششها، اندوخته، هزینهها، مدت قرارداد و شرایط بازخرید بررسی شود.
آیا میتوان از اندوخته بیمه عمر وام گرفت؟
در برخی بیمهنامهها امکان دریافت وام طبق شرایط مشخص وجود دارد. سقف و شرایط آن باید از متن قرارداد بررسی شود.
جمعبندی
تفاوت اندوخته و سرمایه بیمه عمر یکی از نکات مهمی است که هر فرد پیش از خرید بیمه عمر باید آن را بداند.
اندوخته معمولاً به ارزش مالی ایجادشده در طول قرارداد اشاره دارد، در حالی که سرمایه بیمه معمولاً مبلغ تعهد بیمهگر برای یک پوشش مشخص است. این دو عدد ممکن است در جدول بیمهنامه در کنار یکدیگر قرار بگیرند، اما کاربرد یکسانی ندارند.
همچنین نباید اندوخته را با مجموع حق بیمههای پرداختشده یا ارزش بازخرید یکی دانست. شرایط هر بیمهنامه میتواند نحوه محاسبه و استفاده از این مبالغ را متفاوت کند.
برای انتخاب آگاهانه، بهتر است علاوه بر سرمایه بیمه، اندوخته، ارزش بازخرید، پوششها، حق بیمه، هزینهها، استثنائات و ارقام تضمینی و پیشبینیشده را نیز بررسی کنید.
اگر درباره تفاوت اندوخته و سرمایه، بررسی جدول بیمه عمر یا انتخاب یک بیمهنامه متناسب با شرایط مالی خود سؤال دارید، میتوانید با سامانه مشاوره جامع و آنلاین الو کمک در ارتباط باشید و راهنمایی متناسب با شرایط خود دریافت کنید.
تجربه شما چیست؟
اگر قبلاً برای خود یا خانوادهتان بیمه عمر تهیه کردهاید، آیا قبل از خرید تفاوت بین اندوخته، سرمایه و ارزش بازخرید را میدانستید یا بعداً با این اصطلاحات آشنا شدید؟ تجربه خود را در بخش نظرات با ما به اشتراک بگذارید.
برای مطالعه بیشتر، میتوانید مقالات زیر را نیز بررسی کنید:
چگونه مدت مناسب بیمه عمر را انتخاب کنیم؟
بیمه عمر در صورت ازکارافتادگی بیمهشده چه کاربردی دارد؟
بیمه عمر برای کودکان چه مزایا و محدودیتهایی دارد؟
بیمه عمر چگونه میتواند پشتوانه مالی دوران بازنشستگی باشد؟