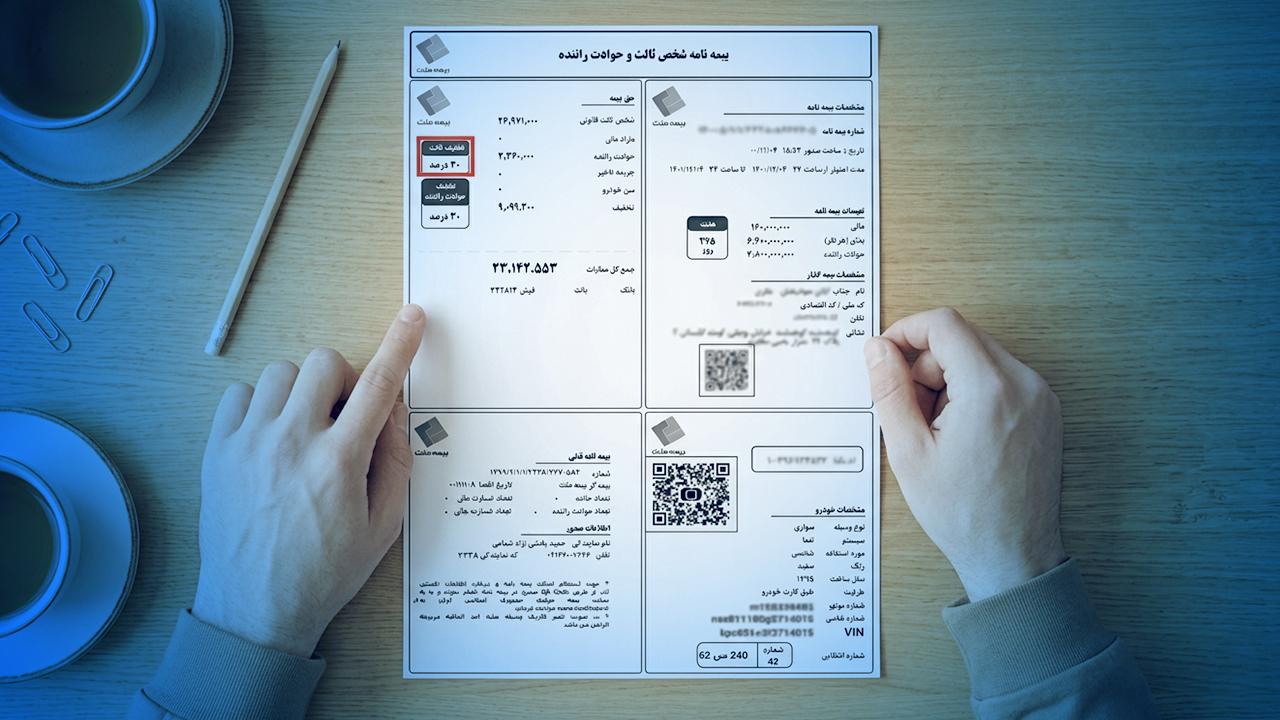
انتخاب بیمهنامه مناسب یکی از تصمیمهای مالی مهم است؛ چون قرار است در زمان وقوع حادثه، بخشی از هزینهها و ریسکهای مالی را مدیریت کند. با این حال، مقایسه بیمهنامهها همیشه ساده نیست. تفاوت در پوششها، سقف تعهدات، فرانشیز، استثنائات و حتی شرایط پرداخت خسارت باعث میشود دو بیمهنامه با قیمت مشابه، ارزش متفاوتی برای فرد داشته باشند.
بسیاری از افراد هنگام خرید بیمه فقط به مبلغ حق بیمه توجه میکنند و تصور میکنند گزینه ارزانتر انتخاب اقتصادیتری است. در حالی که قیمت تنها یکی از معیارهای تصمیمگیری است. یک بیمه ارزان ممکن است پوشش محدودی داشته باشد یا در شرایطی که بیشترین نیاز را دارید، تعهد کافی ارائه نکند.
به همین دلیل، مقایسه بیمهنامه باید بر اساس مجموعهای از معیارها انجام شود تا مشخص شود هر گزینه در برابر هزینهای که دریافت میکند، چه میزان حمایت واقعی ایجاد خواهد کرد.
چرا مقایسه بیمهنامهها اهمیت دارد؟
بیمه یک محصول مالی نیست که صرفاً بر اساس قیمت آن قضاوت شود. ارزش اصلی آن زمانی مشخص میشود که حادثهای اتفاق بیفتد و فرد بخواهد از پوشش بیمه استفاده کند.
فرض کنید دو بیمهنامه برای یک دارایی پیشنهاد شدهاند. یکی حق بیمه کمتری دارد، اما سقف تعهد آن پایینتر است و فرانشیز بیشتری دارد. بیمه دیگر کمی گرانتر است، ولی پوشش گستردهتر و سقف تعهد بالاتری ارائه میدهد.
اگر فقط قیمت را ببینیم، گزینه اول جذابتر به نظر میرسد. اما اگر احتمال خسارت و هزینه احتمالی آن را هم در نظر بگیریم، ممکن است گزینه دوم انتخاب منطقیتری باشد.
بنابراین هدف از مقایسه بیمهنامهها پیدا کردن ارزانترین گزینه نیست؛ بلکه پیدا کردن گزینهای است که میان هزینه و میزان پوشش، تعادل مناسبی ایجاد کند.
اول مشخص کنید دقیقاً چه چیزی را میخواهید بیمه کنید
قبل از مقایسه چند بیمهنامه، باید نیاز خود را مشخص کنید. بیمه مناسب برای هر فرد به شرایط زندگی، داراییها، شغل و میزان ریسک او بستگی دارد.
برای مثال، فردی که خودرو جدید و گرانقیمتی دارد ممکن است به پوششهای بیشتری نسبت به صاحب یک خودروی قدیمی نیاز داشته باشد. یا فردی که تجهیزات گرانقیمت کاری دارد، باید هنگام بررسی بیمه اموال، به سرقت و آسیبهای احتمالی آن تجهیزات توجه بیشتری کند.
اگر نیاز خود را از ابتدا مشخص نکنید، ممکن است پوششهایی را انتخاب کنید که برایتان کاربرد زیادی ندارند یا در مقابل، ریسکهای مهم را نادیده بگیرید.
پوششهای بیمه را با یکدیگر مقایسه کنید
پوشش بیمه مشخص میکند چه اتفاقاتی میتوانند باعث ایجاد تعهد برای بیمهگر شوند.
هنگام مقایسه، فقط تعداد پوششها را نشمارید. مهمتر این است که ببینید این پوششها تا چه اندازه با نیاز واقعی شما ارتباط دارند.
برای نمونه، اگر دو بیمهنامه هر دو یک نوع حادثه را پوشش میدهند، باید بررسی کنید سقف پرداخت و شرایط استفاده از آن پوشش در هر کدام چگونه است.
همچنین ممکن است یک بیمهنامه پوششهای بیشتری داشته باشد، اما بخش زیادی از آنها برای شما کاربردی نباشند. در چنین شرایطی پرداخت هزینه بیشتر الزاماً به معنای انتخاب بهتر نیست.
سقف تعهدات؛ مهمتر از چیزی که به نظر میرسد
سقف تعهدات یکی از مهمترین معیارها در مقایسه بیمهنامه است. این مبلغ نشان میدهد بیمهگر در صورت وقوع خسارت، حداکثر تا چه میزان مسئولیت مالی دارد.
برای مثال، اگر خسارت احتمالی یک دارایی چند صد میلیون تومان باشد اما سقف تعهد بیمه بسیار کمتر تعیین شده باشد، در صورت وقوع حادثه ممکن است بخش قابلتوجهی از هزینه همچنان بر عهده شما باقی بماند.
بنابراین سقف تعهد را باید متناسب با ارزش دارایی و شدت خسارت احتمالی انتخاب کرد.
یک نکته مهم دیگر این است که ببینید سقف تعهد برای هر حادثه محاسبه میشود یا برای مجموع خسارتهای دوره بیمه. این تفاوت در بعضی قراردادها میتواند اهمیت زیادی داشته باشد.
فرانشیز را کنار حق بیمه بررسی کنید
فرانشیز به بخشی از خسارت گفته میشود که طبق شرایط قرارداد، پرداخت آن بر عهده بیمهگذار باقی میماند.
به همین دلیل، مقایسه دو بیمهنامه بدون توجه به فرانشیز میتواند نتیجه گمراهکنندهای داشته باشد.
تصور کنید بیمه «الف» حق بیمه کمتری دارد، اما فرانشیز آن بیشتر است. بیمه «ب» کمی گرانتر است، ولی فرانشیز کمتری دارد. اگر خسارت قابلتوجهی اتفاق بیفتد، ممکن است بیمه دوم در مجموع هزینه کمتری برای شما ایجاد کند.
پس هنگام بررسی قیمت، بهتر است همیشه این سؤال را مطرح کنید:
در زمان وقوع خسارت، دقیقاً چه مقدار از هزینه را خودم باید پرداخت کنم؟
استثنائات را حتماً بخوانید
استثنائات بخشی از بیمهنامه هستند که مشخص میکنند چه شرایط یا خسارتهایی تحت پوشش قرار نمیگیرند.
این قسمت معمولاً کمتر از مبلغ بیمه مورد توجه قرار میگیرد، اما میتواند تفاوت بزرگی میان دو بیمهنامه ایجاد کند.
برای مثال، ممکن است یک بیمه خسارت ناشی از حادثه مشخصی را پوشش دهد، اما خسارت ناشی از استهلاک، استفاده نادرست یا شرایط خاص را مستثنی کند.
اگر یک ریسک برای شما اهمیت زیادی دارد، حتماً بررسی کنید که در بخش استثنائات از پوشش خارج نشده باشد.
شرایط پرداخت خسارت را مقایسه کنید
ارزش بیمه فقط به این نیست که «چه چیزی» را پوشش میدهد؛ بلکه باید بدانید «چگونه» خسارت پرداخت میشود.
قبل از انتخاب بیمه، شرایط اعلام حادثه، مدارک موردنیاز، مهلت اعلام خسارت و نحوه ارزیابی آن را بررسی کنید.
برای مثال، اگر برای اثبات خسارت مدارک خاصی لازم باشد، بهتر است از قبل بدانید چه مدارکی باید نگهداری شوند.
شفاف بودن فرایند خسارت میتواند در زمان وقوع حادثه اهمیت زیادی داشته باشد.
محدوده زمانی و مکانی بیمه را بررسی کنید
برخی بیمهها ممکن است محدودیتهایی از نظر محل یا زمان داشته باشند.
این موضوع مخصوصاً درباره وسایل قابلحمل، فعالیتهای ورزشی یا بیمههایی که برای سفر و فعالیت خارج از محل معمول استفاده میشوند، اهمیت دارد.
فرض کنید وسیلهای را مرتباً از خانه خارج میکنید. اگر بیمه فقط در محل مشخصشده اعتبار داشته باشد، ممکن است در زمان حادثه خارج از آن محل با محدودیت مواجه شوید.
بنابراین در مقایسه بیمهنامهها، محدوده اعتبار را نیز در نظر بگیرید.
هزینه واقعی بیمه را محاسبه کنید
برای مقایسه دقیقتر، فقط مبلغ پرداختی اولیه را بررسی نکنید. بهتر است هزینه احتمالی خود را در چند حالت تصور کنید.
| معیار | بیمهنامه اول | بیمهنامه دوم |
| حق بیمه | کمتر | بیشتر |
| سقف تعهدات | محدودتر | بیشتر |
| فرانشیز | بیشتر | کمتر |
| پوششهای موردنیاز | متوسط | مناسب |
| استثنائات | بیشتر | محدودتر |
| تناسب با نیاز | متوسط | بالا |
این جدول یک مثال ساده است و اعداد واقعی هر بیمهنامه باید از شرایط همان قرارداد استخراج شوند.
هدف این است که بهجای مقایسه یک عدد، مجموعه شرایط را کنار یکدیگر ببینید.
یک مثال کاربردی
فرض کنید شخصی قصد دارد برای خودرو خود بیمه تهیه کند. او بین دو گزینه قرار دارد.
گزینه اول هزینه پایینتری دارد، اما سقف تعهدات آن محدود است و فرانشیز بیشتری دارد. گزینه دوم گرانتر است، ولی سقف تعهد بالاتر و فرانشیز کمتری دارد.
اگر فرد استفاده کمی از خودرو داشته باشد و ریسک مالی پایینی را تحمل کند، گزینه اول ممکن است برایش کافی باشد.
اما اگر خودرو ارزش بالایی داشته باشد، استفاده روزانه از آن زیاد باشد و فرد توانایی پرداخت خسارت سنگین را نداشته باشد، گزینه دوم میتواند تناسب بیشتری با شرایط او داشته باشد.
این مثال نشان میدهد که پاسخ «کدام بیمه بهتر است؟» بدون شناخت شرایط فرد، پاسخ دقیقی ندارد.
چطور بین قیمت و پوشش تعادل برقرار کنیم؟
برای تصمیمگیری بهتر، ابتدا پوششهای ضروری خود را مشخص کنید. سپس ببینید هر بیمهنامه برای این پوششها چه سقف تعهدی دارد.
بعد فرانشیز و استثنائات را بررسی کنید و در نهایت قیمت را در کنار این اطلاعات قرار دهید.
به زبان ساده، ابتدا مشخص کنید چه حمایتی نیاز دارید و سپس بررسی کنید برای دریافت آن حمایت چقدر باید هزینه کنید.
این روش معمولاً بهتر از آن است که ابتدا ارزانترین بیمه را انتخاب کنیم و بعد ببینیم آیا نیازهای ما را پوشش میدهد یا خیر.
اشتباههای رایج در مقایسه بیمهنامه
یکی از اشتباههای رایج، انتخاب بیمه فقط بر اساس قیمت است. اشتباه دیگر، توجه بیش از حد به تعداد پوششهاست. زیاد بودن پوششها همیشه به معنای مناسب بودن بیمه نیست.
بیتوجهی به استثنائات و فرانشیز نیز میتواند هنگام وقوع خسارت مشکل ایجاد کند.
همچنین نباید شرایط سال قبل را بدون بررسی دوباره برای سال جدید تمدید کرد. ارزش داراییها، شرایط زندگی و میزان ریسک ممکن است تغییر کرده باشد.
بهتر است هنگام تمدید، دوباره پوششها و سقف تعهدات را با نیاز فعلی خود مقایسه کنید.
چه زمانی کمک گرفتن از مشاور بیمه منطقی است؟
اگر بیمهنامه ساده باشد، ممکن است بتوانید با مطالعه شرایط و مقایسه چند گزینه تصمیم بگیرید. اما در بیمههایی که پوششها و استثنائات متعددی دارند، بررسی همه جزئیات ممکن است دشوار شود.
در چنین شرایطی، استفاده از نظر یک مشاور آگاه میتواند به روشن شدن تفاوتها کمک کند.
مشاور میتواند بر اساس شرایط شما توضیح دهد کدام پوششها اهمیت بیشتری دارند و هنگام مقایسه چند گزینه، نکاتی را که ممکن است در نگاه اول دیده نشوند، مشخص کند.
البته تصمیم نهایی باید بر اساس نیاز، شرایط مالی و میزان ریسکی که حاضر به پذیرش آن هستید گرفته شود.
سؤالات متداول
آیا ارزانترین بیمهنامه بهترین انتخاب است؟
خیر. قیمت فقط یکی از معیارهاست و باید در کنار پوشش، سقف تعهدات، فرانشیز و استثنائات بررسی شود.
هنگام مقایسه بیمهنامه به چه چیزی بیشتر توجه کنیم؟
ابتدا پوششهای موردنیاز، سپس سقف تعهدات، فرانشیز، استثنائات و شرایط پرداخت خسارت را بررسی کنید.
فرانشیز چه نقشی در انتخاب بیمه دارد؟
فرانشیز مشخص میکند چه بخشی از خسارت طبق قرارداد بر عهده بیمهگذار باقی میماند.
چرا سقف تعهدات مهم است؟
چون ممکن است خسارت واقعی بیشتر از مبلغی باشد که بیمهگر طبق قرارداد متعهد به پرداخت آن است.
آیا استثنائات بیمهنامه اهمیت زیادی دارند؟
بله. استثنائات مشخص میکنند در چه شرایطی بیمهگر تعهدی برای جبران خسارت ندارد.
آیا هنگام تمدید بیمه باید دوباره گزینهها را مقایسه کرد؟
بهتر است بله؛ زیرا شرایط مالی، ارزش داراییها و نیازهای بیمهای ممکن است در طول زمان تغییر کنند.
جمعبندی
مقایسه بیمهنامه باید فراتر از بررسی قیمت باشد. برای انتخاب آگاهانه، ابتدا نیاز و ریسک اصلی خود را مشخص کنید و سپس پوششهای بیمه، سقف تعهدات، فرانشیز و استثنائات را بررسی کنید.
در مرحله بعد، شرایط اعلام و دریافت خسارت و محدوده زمانی و مکانی بیمه را در نظر بگیرید. در نهایت قیمت هر گزینه را با میزان حمایتی که ارائه میدهد مقایسه کنید.
بهترین بیمه لزوماً ارزانترین یا گرانترین گزینه نیست. انتخاب مناسب زمانی اتفاق میافتد که پوشش بیمه با ارزش دارایی، میزان ریسک و توان مالی شما تناسب داشته باشد.
اگر درباره تفاوت چند بیمهنامه، میزان پوشش موردنیاز یا شرایط قراردادها ابهام دارید، میتوانید برای بررسی دقیقتر شرایط خود با سامانه مشاوره جامع و آنلاین الو کمک در ارتباط باشید و پیش از تصمیمگیری، با اطلاعات کاملتری گزینههای موجود را بررسی کنید.
نظر شما چیست؟
اگر تا امروز چند بیمهنامه را با هم مقایسه کردهاید، مهمترین چیزی که در انتخاب نهایی برایتان تعیینکننده بوده قیمت بوده یا میزان پوشش؟ تجربه و نظر خودتان را در بخش دیدگاهها با ما در میان بگذارید.
برای مطالعه بیشتر، میتوانید مقالات زیر را نیز بررسی کنید:
بیمه حوادث ورزشی برای چه افرادی ضروری است؟
چگونه بیمه مناسب برای وسایل الکترونیکی و لوازم ارزشمند انتخاب کنیم؟
در صورت تغییر آدرس یا مشخصات، اطلاعات بیمهنامه چگونه اصلاح میشود؟
بیمه سرقت منزل چه پوششهایی دارد و چه مواردی را شامل نمیشود؟