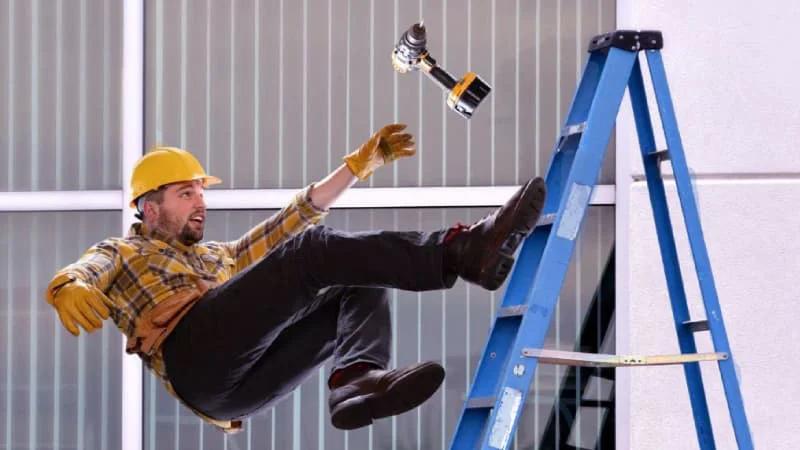
حادثه ممکن است در چند ثانیه اتفاق بیفتد و هزینههایی ایجاد کند که فرد یا خانواده برای آن آماده نباشند. آسیب هنگام رانندگی، ورزش، کار، سفر یا حتی فعالیتهای روزمره میتواند برای مدتی توانایی کار کردن یا انجام فعالیتهای عادی را کاهش دهد.
بیمه حوادث انفرادی یکی از انواع بیمههای اشخاص است که برای جبران برخی خسارتهای مالی ناشی از حوادث طراحی شده است. این بیمه میتواند در صورت وقوع حادثه، بر اساس شرایط قرارداد و پوششهای انتخابشده، مبلغی را به بیمهشده یا در مواردی به ذینفعان او پرداخت کند.
اما این بیمه برای همه افراد ضرورت یکسانی ندارد. میزان درآمد، نوع شغل، سبک زندگی، فعالیتهای پرخطر، مسئولیتهای خانوادگی و پوششهایی که فرد از بیمههای دیگر دارد، همگی در تصمیمگیری اهمیت دارند.
بیمه حوادث انفرادی دقیقاً چیست؟
بیمه حوادث انفرادی قراردادی است که در آن فرد در برابر خطرات مشخصی که در بیمهنامه تعریف شدهاند تحت پوشش قرار میگیرد.
اگر حادثهای مطابق شرایط قرارداد رخ دهد، شرکت بیمه میتواند بر اساس نوع پوشش و میزان تعهدات، خسارت یا سرمایه تعیینشده را پرداخت کند.
نکته مهم این است که هر حادثهای لزوماً تحت پوشش نیست. نوع حادثه، شرایط وقوع آن، سقف تعهدات، استثنائات و مدت اعتبار بیمهنامه باید در قرارداد مشخص شده باشد.
بنابراین هنگام مقایسه بیمههای حوادث، صرفاً نباید به قیمت بیمهنامه توجه کرد.
چه خطراتی معمولاً در بیمه حوادث مطرح هستند؟
پوششهای بیمه حوادث میتوانند با توجه به قرارداد متفاوت باشند، اما معمولاً مواردی مانند فوت ناشی از حادثه، نقص عضو یا ازکارافتادگی ناشی از حادثه و برخی هزینههای پزشکی مرتبط با حادثه در بیمهنامهها مطرح میشوند.
ممکن است بیمهنامهای فقط برخی از این موارد را پوشش دهد یا برای هرکدام سقف تعهد متفاوتی داشته باشد.
به همین دلیل باید قبل از خرید، دقیقاً مشخص شود که بیمهنامه در چه شرایطی پرداخت انجام میدهد و چه مواردی از آن خارج هستند.
تفاوت بیمه حوادث با بیمه درمان چیست؟
این دو بیمه هدف یکسانی ندارند.
بیمه درمان بیشتر برای پوشش هزینههای درمانی و خدمات پزشکی طبق شرایط بیمهنامه طراحی میشود. در مقابل، بیمه حوادث بر خسارتهایی تمرکز دارد که در نتیجه یک حادثه مشخص ایجاد میشوند.
برای مثال، اگر فردی در یک حادثه دچار آسیب شود، ممکن است بیمه حوادث علاوه بر پوششهای مرتبط با هزینههای پزشکی، در صورت وجود پوشش مربوطه، بابت نقص عضو یا ازکارافتادگی نیز تعهد مالی داشته باشد.
بنابراین داشتن بیمه درمان لزوماً به این معنی نیست که فرد همان پوششهای بیمه حوادث را نیز در اختیار دارد.
تفاوت بیمه حوادث انفرادی با بیمه حوادث گروهی
بیمه حوادث انفرادی معمولاً برای یک فرد صادر میشود، در حالی که بیمه حوادث گروهی برای گروهی از افراد، مانند کارکنان یک مجموعه، طراحی میشود.
در بیمه گروهی شرایط قرارداد بر اساس ساختار گروه و توافق بیمهگذار با شرکت بیمه تعیین میشود.
اگر فرد از طریق محل کار خود تحت پوشش بیمه حوادث گروهی باشد، بهتر است قبل از تهیه بیمه انفرادی بررسی کند که چه تعهداتی از قبل دارد.
ممکن است بخشی از نیازهای او با بیمه موجود پوشش داده شده باشد یا برعکس، پوشش فعلی محدودیتهایی داشته باشد که تهیه پوشش جداگانه را منطقی کند.
چه کسانی بیشتر به بیمه حوادث انفرادی نیاز دارند؟
نیاز به این بیمه بیشتر از آنکه به سن وابسته باشد، به میزان وابستگی مالی فرد به درآمدش و احتمال مواجهه با حادثه مربوط میشود.
افرادی که شغل فیزیکی یا پرتحرک دارند، معمولاً در معرض خطرات بیشتری قرار میگیرند. کارگران ساختمانی، تکنسینها، رانندگان، نیروهای خدماتی و افرادی که بخش زیادی از زمان خود را خارج از محیط اداری میگذرانند، ممکن است نیاز بیشتری به بررسی این نوع پوشش داشته باشند.
همچنین افرادی که ورزشهای پرتحرک انجام میدهند، زیاد سفر میکنند یا فعالیتهای روزانه آنها احتمال آسیبدیدگی بیشتری دارد، بهتر است شرایط بیمه حوادث را بررسی کنند.
افراد دارای شغل اداری هم به بیمه حوادث نیاز دارند؟
داشتن شغل اداری به معنی مصون بودن از حادثه نیست.
حادثه ممکن است خارج از محیط کار، هنگام رانندگی، سفر، ورزش یا فعالیتهای روزمره اتفاق بیفتد.
بنابراین حتی فردی که بیشتر ساعات روز پشت میز کار میکند، ممکن است از پوشش حوادث استفاده کند؛ مخصوصاً اگر درآمد او نقش مهمی در تأمین هزینههای زندگی داشته باشد.
البته میزان پوشش موردنیاز چنین فردی ممکن است با کسی که در محیط پرخطر کار میکند متفاوت باشد.
اگر درآمد فرد به توانایی جسمی او وابسته باشد چه؟
برای برخی افراد، توانایی جسمی ارتباط مستقیمی با درآمد دارد.
برای مثال یک راننده، کارگر، ورزشکار حرفهای یا نیروی فنی ممکن است در صورت آسیبدیدگی نتواند برای مدتی فعالیت شغلی خود را ادامه دهد.
در چنین شرایطی، پوششهای مربوط به نقص عضو یا ازکارافتادگی ناشی از حادثه میتوانند اهمیت بیشتری پیدا کنند؛ البته تنها در صورتی که این موارد در بیمهنامه پیشبینی شده باشند.
به همین دلیل هنگام انتخاب بیمه باید فقط به پوشش فوت توجه نکرد و تأثیر احتمالی یک آسیب جدی بر درآمد فرد را نیز در نظر گرفت.
خانوادهها چه زمانی باید بیمه حوادث را جدیتر بگیرند؟
اگر بخش زیادی از هزینههای خانواده توسط یک نفر تأمین میشود، حادثه برای آن فرد میتواند علاوه بر مشکل جسمی، پیامد مالی نیز داشته باشد.
در چنین شرایطی، از دست دادن موقت یا دائمی توانایی کار کردن ممکن است پرداخت اجاره، اقساط، هزینه تحصیل یا مخارج روزمره را دشوار کند.
وجود پوشش مناسب حوادث میتواند بخشی از این ریسک مالی را کاهش دهد.
البته مبلغ مناسب پوشش باید با درآمد و تعهدات مالی فرد هماهنگ باشد و نباید صرفاً بر اساس یک عدد ثابت انتخاب شود.
بیمه حوادث برای کودکان و سالمندان هم کاربرد دارد؟
بسته به شرایط بیمهنامه، گروههای سنی مختلف ممکن است امکان دریافت پوشش حوادث داشته باشند، اما شرایط پذیرش و محدودیتها میتواند بین بیمهنامهها متفاوت باشد.
برای کودکان، موضوع بیشتر به حمایت مالی در صورت وقوع حادثه و هزینههای مرتبط با آن مربوط میشود.
در مورد سالمندان نیز باید محدودیتهای سنی و شرایط بیمهنامه با دقت بررسی شود.
بنابراین نمیتوان یک نسخه یکسان برای همه اعضای خانواده در نظر گرفت.
هنگام خرید بیمه حوادث به چه نکاتی توجه کنیم؟
مهمترین نکته این است که بدانید دقیقاً برای چه اتفاقاتی قرار است تحت پوشش باشید.
مبلغ سرمایه فوت و نقص عضو، سقف هزینههای پزشکی، شرایط ازکارافتادگی، محدوده زمانی و مکانی پوشش، استثنائات و نحوه اعلام خسارت از مواردی هستند که باید قبل از امضای قرارداد بررسی شوند.
همچنین باید مشخص شود آیا فعالیتهای خاص فرد، مانند برخی ورزشها یا مشاغل پرخطر، محدودیت یا شرایط ویژهای دارند یا خیر.
قیمت پایینتر همیشه به معنی انتخاب بهتر نیست؛ ممکن است تفاوت قیمت ناشی از تفاوت جدی در میزان تعهدات باشد.
استثنائات بیمه حوادث چرا اهمیت دارند؟
استثنائات مشخص میکنند که چه شرایط یا اتفاقاتی تحت پوشش بیمه نیستند.
این بخش از بیمهنامه گاهی کمتر مورد توجه قرار میگیرد، در حالی که میتواند در زمان دریافت خسارت بسیار مهم باشد.
برای مثال ممکن است برخی فعالیتهای پرخطر، شرایط خاص یا حوادثی که خارج از تعریف قرارداد هستند، مشمول پرداخت نشوند.
به همین دلیل بهتر است قبل از خرید، بخش مربوط به استثنائات را مطالعه کنید و اگر عبارتی برایتان نامفهوم است، درباره آن توضیح بخواهید.
مبلغ پوشش بیمه حوادث را چگونه تعیین کنیم؟
انتخاب سرمایه بیمه باید با وضعیت مالی فرد ارتباط داشته باشد.
اگر فرد درآمد بالایی دارد یا خانواده به درآمد او وابسته است، پوشش بسیار پایین ممکن است در زمان حادثه کمک مالی محدودی ایجاد کند.
از طرف دیگر، انتخاب پوشش بسیار بالا نیز میتواند هزینه بیمه را بدون تناسب با نیاز واقعی افزایش دهد.
بهتر است ابتدا درآمد ماهانه، تعهدات مالی، پسانداز قابل دسترس و پوششهای بیمهای موجود بررسی شوند و سپس میزان نیاز مشخص شود.
آیا بیمه حوادث جای بیمه زندگی را میگیرد؟
خیر.
بیمه حوادث و بیمههای زندگی اهداف متفاوتی دارند.
بیمه حوادث بر پیامدهای ناشی از حادثه تمرکز دارد، در حالی که بیمههای زندگی میتوانند پوششهای گستردهتری داشته باشند و شرایط آنها با بیمه حوادث متفاوت است.
بنابراین نباید تصور کرد که داشتن یکی از این دو نوع بیمه، دیگری را کاملاً بینیاز میکند.
بهتر است فرد بر اساس شرایط مالی و نیازهای خود مشخص کند که کدام ریسکها برای او اهمیت بیشتری دارند.
اگر فرد بیمه شخص ثالث خودرو داشته باشد باز هم بیمه حوادث لازم است؟
بیمه شخص ثالث برای مسئولیتهای ناشی از حوادث رانندگی طراحی شده است و ساختار آن با بیمه حوادث انفرادی متفاوت است.
بنابراین داشتن بیمه خودرو لزوماً تمام ریسکهای شخصی فرد را پوشش نمیدهد.
اگر فرد در حادثهای خارج از شرایط پوشش بیمه خودرو آسیب ببیند، ممکن است بیمه حوادث شخصی بتواند طبق قرارداد، بخشی از خسارتهای مربوط به حادثه را پوشش دهد.
به همین دلیل بهتر است پوششهای بیمهای موجود را در کنار یکدیگر بررسی کنید، نه بهصورت جداگانه.
هنگام وقوع حادثه چگونه باید خسارت را پیگیری کرد؟
پس از وقوع حادثه، اولین اقدام باید رسیدگی به وضعیت جسمی و دریافت خدمات درمانی لازم باشد.
پس از آن، لازم است طبق شرایط بیمهنامه حادثه در مهلت تعیینشده به شرکت بیمه اعلام شود.
مدارک پزشکی، گزارشهای مربوط به حادثه و سایر اسناد موردنیاز باید مطابق دستورالعمل بیمهنامه ارائه شوند.
نگهداری نسخه مدارک و ثبت دقیق اطلاعات حادثه نیز میتواند روند پیگیری را سادهتر کند.
آیا داشتن بیمه حوادث به معنی پرداخت قطعی خسارت است؟
خیر.
پرداخت خسارت به شرایط قرارداد بستگی دارد.
شرکت بیمه ابتدا بررسی میکند که حادثه رخداده با تعریف حادثه و پوششهای بیمهنامه مطابقت دارد یا خیر. سپس میزان خسارت و تعهدات قابل پرداخت بر اساس قرارداد مشخص میشود.
به همین دلیل مطالعه دقیق شرایط بیمهنامه قبل از وقوع حادثه اهمیت زیادی دارد.
بیمه حوادث انفرادی برای چه کسی ضروریتر است؟
اگر فرد درآمد اصلی خانواده را تأمین میکند، شغل پرخطر دارد، فعالیت فیزیکی زیادی انجام میدهد، زیاد رانندگی یا سفر میکند یا پسانداز کافی برای مواجهه با یک حادثه جدی ندارد، بررسی بیمه حوادث اهمیت بیشتری پیدا میکند.
در مقابل، فردی که پسانداز قابلتوجه، پوششهای بیمهای مناسب و ریسک شغلی پایینی دارد، ممکن است به سرمایه بیمهای متفاوتی نیاز داشته باشد.
بنابراین سؤال اصلی فقط این نیست که «آیا بیمه حوادث داشته باشیم؟» بلکه باید پرسید در صورت وقوع یک حادثه جدی، چه مقدار از هزینههای مالی زندگی بدون کمک بیمه قابل مدیریت است؟
سؤالات متداول
بیمه حوادث انفرادی چیست؟
نوعی بیمه اشخاص است که در برابر خطرات مشخص ناشی از حادثه، طبق شرایط و تعهدات بیمهنامه، پوشش مالی ارائه میدهد.
آیا بیمه حوادث فقط فوت را پوشش میدهد؟
خیر. بسته به بیمهنامه ممکن است مواردی مانند نقص عضو، ازکارافتادگی ناشی از حادثه یا هزینههای پزشکی نیز در پوشش قرار داشته باشند.
چه افرادی بیشتر به بیمه حوادث نیاز دارند؟
افراد دارای مشاغل پرخطر، فعالیتهای فیزیکی، ورزشهای پرتحرک، رانندگی یا سفر زیاد و کسانی که درآمدشان به توانایی جسمی آنها وابستگی زیادی دارد، معمولاً باید این پوشش را جدیتر بررسی کنند.
آیا بیمه حوادث با بیمه درمان تفاوت دارد؟
بله. بیمه درمان بیشتر بر هزینههای درمانی تمرکز دارد، در حالی که بیمه حوادث برای پیامدهای مالی ناشی از حوادث مشخص طراحی میشود.
آیا بیمه حوادث انفرادی با بیمه حوادث گروهی فرق دارد؟
بله. بیمه انفرادی برای یک فرد صادر میشود، در حالی که بیمه گروهی برای گروهی از افراد و بر اساس شرایط قرارداد گروه تنظیم میشود.
آیا داشتن بیمه شخص ثالث، نیاز به بیمه حوادث را از بین میبرد؟
خیر. بیمه شخص ثالث و بیمه حوادث انفرادی اهداف و پوششهای متفاوتی دارند و هرکدام ریسکهای مشخصی را پوشش میدهند.
هنگام انتخاب بیمه حوادث مهمترین نکته چیست؟
میزان سرمایه، نوع پوششها، استثنائات، سقف تعهدات، شرایط دریافت خسارت و تناسب بیمه با شغل و سبک زندگی فرد باید بررسی شوند.
جمعبندی
بیمه حوادث انفرادی برای مدیریت یکی از ریسکهایی طراحی شده که معمولاً نمیتوان زمان وقوع آن را پیشبینی کرد. حادثه ممکن است علاوه بر هزینههای درمانی، توانایی فرد برای کار کردن و کسب درآمد را نیز تحت تأثیر قرار دهد.
افرادی که شغل پرخطر، فعالیت فیزیکی زیاد یا وابستگی مالی بالایی به توانایی جسمی خود دارند، معمولاً باید توجه بیشتری به این نوع بیمه داشته باشند. برای سرپرستان خانواده نیز موضوع میتواند اهمیت بیشتری داشته باشد، زیرا آسیب جدی ممکن است وضعیت مالی کل خانواده را تحت تأثیر قرار دهد.
با این حال، بیمه حوادث برای همه افراد به یک اندازه ضروری نیست و میزان پوشش مناسب نیز برای همه یکسان نخواهد بود. درآمد، پسانداز، شغل، سبک زندگی و سایر بیمههای موجود باید در کنار هم بررسی شوند.
همچنین نباید صرفاً بر اساس قیمت بیمهنامه تصمیم گرفت. نوع پوشش، سقف تعهدات و استثنائات میتوانند تفاوت زیادی در میزان حمایت مالی ایجاد کنند.
در نهایت، هدف از بیمه حوادث این نیست که از وقوع حادثه جلوگیری کند؛ بلکه میتواند ریسک مالی ناشی از پیامدهای یک حادثه تحت پوشش را کاهش دهد. به همین دلیل پیش از خرید، باید شرایط بیمهنامه بهدقت مطالعه شود و مشخص شود در صورت وقوع حادثه، دقیقاً چه تعهداتی برای بیمهشده ایجاد خواهد شد.
برای مطالعه بیشتر، میتوانید مقالات زیر را نیز بررسی کنید:
چگونه سقف تعهدات بیمه را بر اساس نیاز واقعی انتخاب کنیم؟